仮想通貨カード 年会費 永年無料の選び方と特徴
「年会費は本当に永年無料なのか」「隠れたコストはないのか」——あなたがそう疑うのは自然なことです。結論から言えば、仮想通貨カードは年会費が永年無料の商品が実在します。ただし選び方のポイントは年会費の有無だけではありません。年会費以外のコストと機能のバランスを見極めることが大切です。仮想通貨カードとは、暗号資産を保有したまま決済に使えるカードを指します。
重要ポイント
年会費が永年無料でも、チャージ手数料や為替手数料など他のコストがかかることがあります。使う場面を想像して、どの手数料が自分に関係するか確認しましょう。
還元率だけでなく、貯まる暗号資産の種類や支払い方法の柔軟性も比べることが大切です。自分が欲しい資産が貯まるか確認しましょう。
セキュリティ体制や使いやすさも忘れずにチェックしましょう。不正監視やカードロック機能があると安心です。
仮想通貨カードは年会費が永年無料とは
仮想通貨カードの基本と仕組み
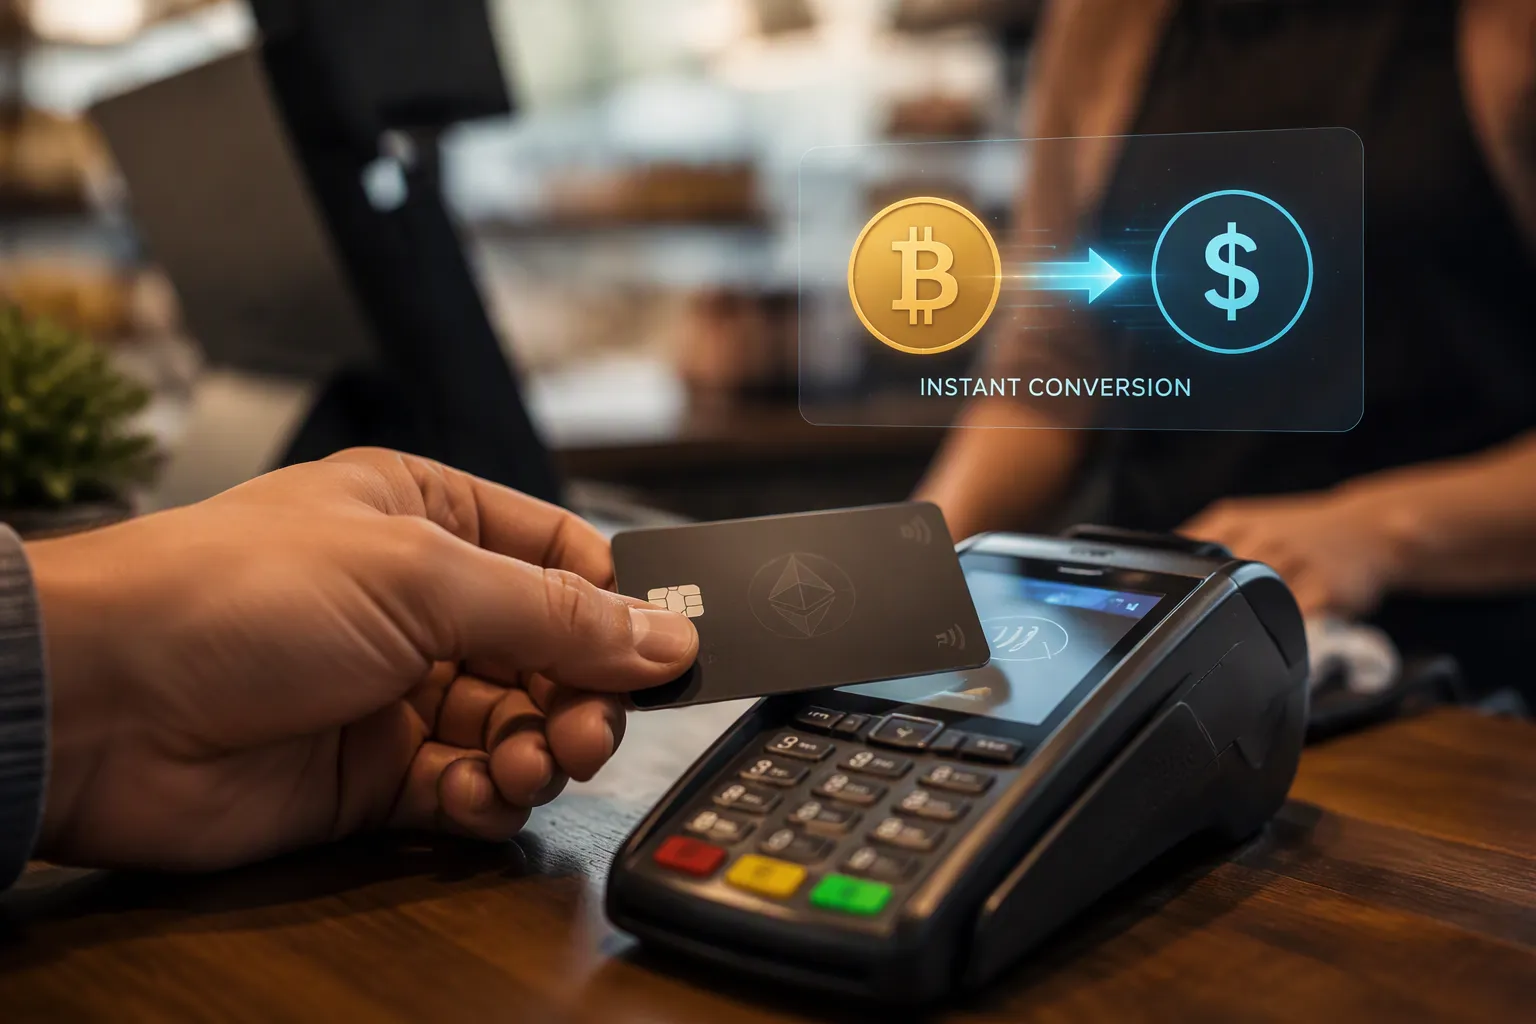
仮想通貨カードは、あなたが保有する暗号資産を決済に使えるようにするカードです。仕組みをひと言でいえば、支払いの瞬間に暗号資産が法定通貨へ変換され、いつものカード加盟店で使えるという流れになります。実際、暗号資産による支払いはMastercardネットワークに到達する前に法定通貨へ変換される、と説明されています。あなたが店頭で特別な操作をする必要はなく、普段のカード決済とほぼ同じ感覚で利用できます。
ここで押さえておきたいのは、「ビットコインのクレジットカード」という言葉が2つの意味を持つ点です。ひとつはクレジットカードでビットコインを購入する方法、もうひとつはカード利用でビットコインが貯まる仕組みです。国内ではクレジットカードによるビットコイン購入の対応が限られる場合が多く、海外サービスを利用するときには利用条件・手数料・本人確認・カード会社側の制限を確認する必要があります。費用は決済手数料だけでなく、為替コストやスプレッド、返金条件を含めた総額で判断してください。暗号資産は価格変動があるため、公式情報と複数の信頼できる情報源を確認したうえで慎重に判断することが大切です。
年会費永年無料の意味と注意点
年会費永年無料とは、あなたがそのカードを保有し続ける限り、年会費がかからないという意味です。初年度だけ無料といった期間限定の無料とは違い、更新のたびに費用が発生しない点が特徴です。だからこそ、仮想通貨カードは年会費が永年無料の商品を選べば、長く持ち続けるほど負担が軽くなります。ただし「年会費が無料」と「入会金が無料」は別の話です。申し込み時に一時的な費用がかかるカードもあるため、両方を分けて確認しましょう。
年会費以外のコストにも目を向けてください。チャージ時の手数料、海外利用時の事務手数料、暗号資産の出金手数料などは、年会費が無料でも発生することがあります。つまり、本当に無料なのかという疑問への答えは「年会費は無料だが、すべての費用が無料とは限らない」となります。あなたが使う場面を思い浮かべ、どの手数料が自分に関係するかを見極めることが、後悔しない選び方につながります。
無料カードが増える背景
年会費を無料にする仮想通貨カードが増えている背景には、市場の競争があります。利用者を獲得できれば、決済に伴う収益や暗号資産の保有・取引につながるため、各社が年会費の無料化や入会時のキャンペーンを打ち出しやすくなっています。仮想通貨カードは年会費が永年無料の選択肢が広がったことで、初めての人でも手を出しやすくなりました。
一方で、無料だからといって内容が同じとは限りません。還元の仕組みや対応する通貨、セキュリティ体制は各社で異なります。AML(アンチ・マネー・ロンダリング)チェックや制裁スクリーニング、不正監視を組み込んでいるかどうかも確認したいポイントです。無料カードが増えた今こそ、費用だけでなく中身を見比べる姿勢が役立ちます。
失敗しない選び方の基準
カード選びで見落とされがちなのが、年会費の外側にある費用と機能の差です。ここでは5つの基準、すなわち年会費以外のコスト、還元率、対応通貨、セキュリティ、使いやすさを順に確認します。仮想通貨カードは年会費が永年無料の商品でも、この5点を比べなければ自分に合うかどうかは判断できません。
年会費以外のコストを確認
まず確認したいのは、発行手数料、決済手数料、為替手数料、ATM出金手数料です。たとえばSlash Cardは発行手数料が20〜70 USDC、決済手数料が支払いごとに事務手数料2.2%かかります。KAST Cardは米ドル以外の決済に0.5〜1.75%の為替手数料が発生し、Tria CardもVisa側の為替手数料がかかる場合があります。年会費が0ドルのカードでも、利用頻度が高い人ほどこれらの積み上がりは無視できません。
見逃せないのが税務上の扱いです。仮想通貨カードは支払い時に保有資産を処分するため、日本の税務上「譲渡」または「使用」に該当し、利益が出れば課税対象になります。取得時より決済時の価格が上昇していれば差額が所得として認識され、少額の日用品購入でも原則として課税イベントになり得ます。年間の損益計算に反映できるよう、利用履歴は必ず保存しておきましょう。
還元率と対応通貨で比較
還元率、貯まる暗号資産の種類、支払い方法の柔軟性は、3点セットで比較するのが基本です。還元率だけを見て対応通貨を確認しないと、自分が欲しい資産が貯まらないという事態になりかねません。国内事例では、Binance Japan Cardが利用額の1.6%相当をBNBで、HashPortカードが0.3%相当をJPYCで還元します。海外ではEther.fi Cardが3%のUSDCキャッシュバックを掲げるなど、水準には幅があります。
支払い方法の柔軟性も忘れずに確認してください。銀行口座から引き落とすのか、暗号資産から直接支払うのかで、資金管理のしやすさは変わります。実際の得額は年会費と手数料込みで計算する必要があるため、公表資料だけで判断せず、還元額を試算できるツールを併用すると比較が進めやすくなります。
セキュリティと使いやすさ
セキュリティ面では、AMLチェックや制裁スクリーニング、不正監視の仕組みを備えているかを確認します。暗号資産を扱うカードは、法定通貨のみのカードより管理体制の差が利用者の安心感に直結しやすいためです。加えて、利用通知やカードの一時停止機能など、異常時に自分で動ける手段があるかも見ておきたいポイントです。
使いやすさは、対応する加盟店網、アプリの操作性、サポート体制の3つで判断します。国際ブランドがVisaかMastercardかによって使える店舗が変わる場合があり、問い合わせ窓口の言語や対応時間も日々の安心につながります。複数のカードを並べて比較するときは、この5基準を同じ順番で採点すると、判断のぶれを防げます。
代表的なカードの比較
年会費永年無料カードの特徴
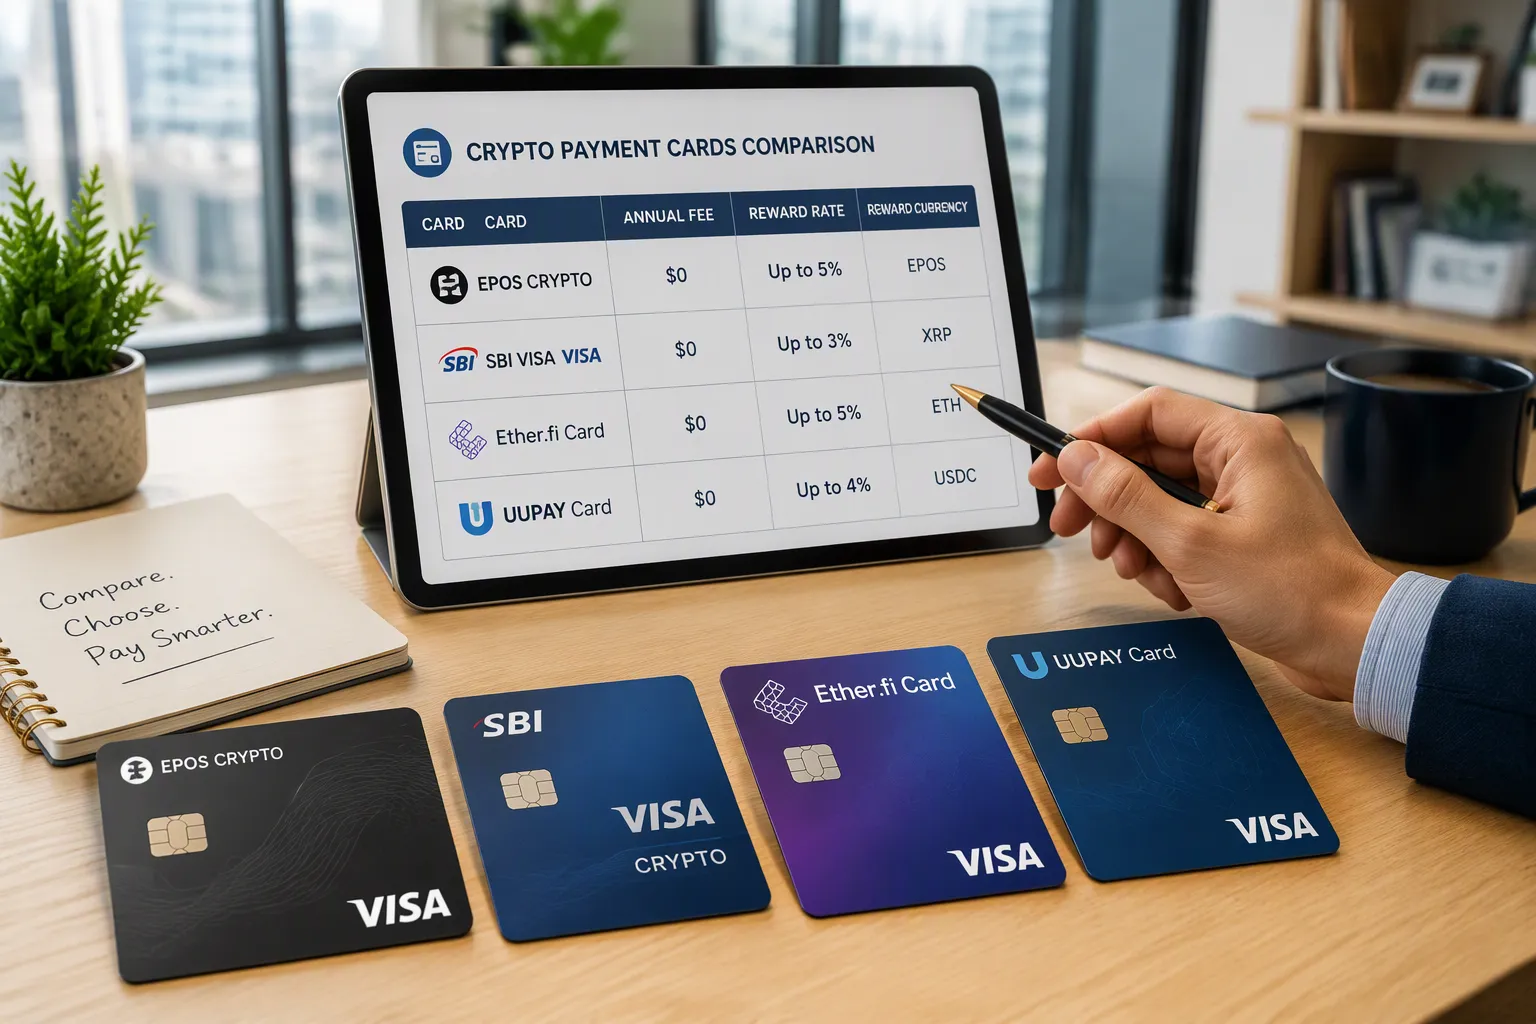
年会費が永年無料のカードは、保有し続ける限り維持費がかからない点が最大の魅力です。具体例としてEPOS CRYPTOカード for bitbankを見てみましょう。このカードは年会費が永年無料で、国際ブランドはVisaです。還元率は0.5%で、エポスポイントではなく暗号資産として付与されます。還元される資産はビットコイン(BTC)・イーサリアム(ETH)・アスター(ASTR)の3種類から毎月選べます。支払いの引き落とし先も金融機関または暗号資産取引所(bitbank)から毎月選択でき、bitbankを選ぶ場合はビットコイン(BTC)のみが引き落とし対象です。入会特典として2,000円相当の暗号資産が付与されます。このように、仮想通貨カードは年会費が永年無料の商品では、還元通貨の選択肢や引き落とし方法の柔軟性が差別化ポイントになります。
条件付き無料カードとの違い
年会費が永年無料のカードがある一方で、条件を満たせば無料になる「条件付き無料」のカードも存在します。SBI VISAクリプトカードのスタンダードカードは、年会費が本人・追加会員ともに初年度無料、次年度以降は1,650円(税込)です。ただし追加会員分を含む年間利用額10万円(税込)以上で無料になります。通常還元率は0.5%、リボルビング払いを利用すると0.3%上乗せされ最大0.8%です。ゴールドカードは本人6,600円(税込)、追加会員3,300円(税込)で、通常還元率1.0%、リボ払い利用で最大1.3%となります。年間利用額が一定を超える人なら条件付き無料も選択肢に入りますが、利用が少ない年は費用が発生する点を理解しておきましょう。
向いているユーザー像
各カードの特徴を比較表で整理します。
カード | 年会費 | 還元率 | 還元通貨 | 特徴 |
|---|---|---|---|---|
EPOS CRYPTOカード for bitbank | 永年無料 | 0.5% | BTC・ETH・ASTR | Visa、引き落とし先を毎月選択可 |
SBI VISAクリプトカード(スタンダード) | 初年度無料・次年以降1,650円(年10万円以上利用で無料) | 0.5%(最大0.8%) | 暗号資産 | リボ利用で上乗せ |
Ether.fi Card(Core) | 無料 | 3% | USDC | 月2,000ドル上限、物理カードは$40 |
UUPAYカード | 永年無料 | 最大50%キャッシュバック | 各種 | 新規1Uカード発行・1Uキャッシュバック、チャージ手数料無料、物理カード発行、グローバル利用、ホテル・航空券・eSIM等の付加サービス、米国MSB・PCI DSS Level 1・24/7サポート |
Ether.fi Cardは年会費無料で3%のキャッシュバックをUSDCで付与しますが、日本円など米ドル以外の決済にはFX手数料が上乗せされます(Coreで0〜0.5%)。UUPAYカードは年会費永年無料で、新規ユーザー向けの仮想カード1Uカード発行・1Uキャッシュバック、全ユーザーのチャージ手数料無料、物理カード発行、最大50%キャッシュバック、グローバル利用に対応します。ホテル・航空券・eSIM・チャットなどの付加サービスや、米国MSB・スイス・カナダのライセンス、ブラジル申請中、香港登録といったコンプライアンス体制、紹介報酬最大50%、PCI DSS Level 1認証、24/7サポートも備えます。仮想通貨カードは年会費が永年無料の選択肢の中でも、還元の大きさを重視するならUUPAYカードやEther.fi Card、国内取引所との連携や通貨の選択肢を重視するならEPOS CRYPTOカード for bitbankが向いています。年間利用額が多くリボ払いも活用する人はSBI VISAクリプトカードも検討価値があります。自分の利用目的に照らして、強みが噛み合うカードを選びましょう。
目的別の選び方とチェックリスト
利用目的別の選び方
まず、ビットコイン以外の資産も貯めたいが年会費の無料条件は追いたくない人。このタイプは、年会費が永年無料で、還元通貨を選べるカードが候補になります。EPOS CRYPTOカード for bitbankは還元率0.5%で、BTC・ETH・ASTRの3種類から毎月受け取る資産を選べます。条件達成の有無を毎年気にせず、淡々と保有を続けたいあなたに向いています。仮想通貨カードは年会費が永年無料の商品を軸にすれば、維持費の計算から解放されます。
次に、年間利用額が多く、条件付き無料も視野に入る人。SBI VISAクリプトカードのスタンダードは次年度以降1,650円(税込)ですが、追加会員分を含む年間利用額10万円(税込)以上で翌年度が無料になります。リボ払いの利用で還元率が上乗せされる点も、利用額が大きい人ほど効いてきます。年間の支払い総額を先に見積もり、無料条件を自然に満たせるかで判断しましょう。
初めてカードを作る学生は、費用の総額が読みやすいカードから始めるのが無難です。年会費も入会金もかからないカードを選び、少額の利用で還元と引き落としの流れに慣れるところから始めてください。UUPAYカードは年会費永年無料で、新規ユーザーは仮想カード1Uカード発行と1Uキャッシュバックの対象です。チャージ手数料も全ユーザー無料なので、初めてでも費用の見通しを立てやすくなります。
申し込み前のチェックリスト
申し込みの直前に、次の表で最終確認をしてください。項目ごとに具体例を照らし合わせると、見落としを減らせます。
チェック項目 | 具体例 |
|---|---|
年会費 | 上位プランや特典の多いカードでは年会費が設定されていることがある。初年度無料・2年目以降20 USDCの例、永年無料の例がある |
入会金 | 直接的な入会金の記述は少ないが、発行手数料の有無を確認する(発行手数料無料の例あり) |
還元率 | 利用額の0.5%がBTC・ETH・ASTRのいずれかで還元される例。高い還元率には年会費支払いや一定額以上の利用などの条件が付く場合がある |
対応通貨 | 支払いはBTC、還元はBTC・ETH・ASTRという組み合わせの例がある |
支払い方法 | 支払い時に暗号資産を法定通貨へ自動換金するタイプと、事前に日本円や米ドルへ換金してチャージするタイプがある |
セキュリティ | 二段階認証(2FA)、カードロック機能、リアルタイム通知、生体認証(指紋・顔)の有無を確認する |
表を埋め終えたら、自分の利用額で還元額と手数料を試算します。この一手間が、申し込み後の「思っていたのと違う」を防ぎます。
年会費以外のコスト、還元率、対応通貨、セキュリティ、使いやすさ。この5基準で比べれば、あなたに合う一枚が見えます。仮想通貨カードは年会費が永年無料の商品でも、用途との相性はそれぞれです。
無料の一言で決めず、使い方に照らして総合的に判断してください。チェックリストを片手に、候補を並べてみましょう。きっと納得の一枚が見つかります。
FAQ
年会費が永年無料なら、維持費はまったくかかりませんか
年会費はかかりませんが、チャージ手数料や海外事務手数料、出金手数料が発生する場合があります。あなたが使う場面に関わる費用を確認してください。
年会費無料のカードと条件付き無料のカードは、どちらを選ぶべきですか
年間利用額が無料条件を自然に満たすなら条件付きも選択肢です。条件を追いたくないなら永年無料のカードが向いています。
UUPAYカードの安全性とコンプライアンス体制はどうなっていますか
UUPAYは米国MSBライセンスを取得し、PCI DSS Level 1認証と24/7サポートを備えます。スイス・カナダのライセンスも保有し、香港に登録しています。
