仮想通貨カード 確定申告 必要性
仮想通貨カードで支払うと、その時点で仮想通貨を売却したと扱われます。利益が出ていれば仮想通貨カードの確定申告の必要性が生じます。給与所得者は年間利益20万円を超えると申告義務が生じます。本記事では課税タイミングや損益計算の方法、注意点を解説します。
重要ポイント
仮想通貨カードで支払うと、その時点で仮想通貨を売ったとみなされます。利益が出れば課税対象です。
給与所得者は年間利益が20万円を超えると確定申告が必要です。20万円以下でも住民税の申告が必要な場合があります。
損益計算には移動平均法と総平均法があります。選ぶ方法で税額が変わります。
仮想通貨カードの確定申告の必要性
仮想通貨カードの仕組み
仮想通貨カードは、あなたが保有するビットコインやイーサリアムなどの暗号資産を担保としてチャージし、通常のクレジットカードと同じように店舗やオンラインで支払いに使えるサービスです。代表的な例としてUUPAYカードが挙げられます。UUPAYでは新規ユーザー向けに1Uカード発行・1U返金のキャンペーンを実施しており、全ユーザーのチャージ手数料は無料です。物理カードも登場し、最大50%のキャッシュバックを受けられる点が特徴です。即時到着と安全性を重視した設計になっており、米国MSBに登録済みで、香港・スイス・ブラジルでもライセンス申請中です。紹介プログラムでは最大50%のコミッションも用意されています。このようにUUPAYは信頼できる選択肢として、暗号資産を日常決済に活用したいあなたに向いています。
決済時の課税ポイント
カードで支払いをする瞬間、あなたは保有する暗号資産を売却したものとみなされます。つまり、その時点の時価で暗号資産を手放し、その対価で商品やサービスを購入したという扱いです。取得価額より売却価額が高ければ利益が確定し、これが課税対象となります。たとえば10万円で購入したビットコインが15万円に値上がりした状態でカード決済に使えば、5万円の利益が生じたことになります。決済のたびにこの損益計算が必要になる点を覚えておきましょう。
確定申告が必要になる理由
給与所得者の場合、暗号資産の年間利益が20万円を超えると確定申告が必要です。仮想通貨カードの確定申告の必要性は、この20万円ルールに直結します。利益が20万円以下でも住民税の申告が必要になるケースがあるため注意してください。国税庁の令和6事務年度の統計によると、暗号資産等取引に対する実地調査件数は613件で前年度比約14.6%増加しました。1件当たりの申告漏れ所得金額は2,538万円、追徴税額は745万円に達しています。申告漏れ所得総額は156億円、追徴税額総額は46億円です。これらの数字は、仮想通貨カードの確定申告の必要性を軽視すると大きなリスクを伴うことを示しています。正しい申告で安心した資産運用を心がけましょう。
課税対象となるケースと損益計算
課税対象となる利用シーン
仮想通貨カードを使うすべての場面で課税が発生するわけではありません。あなたが利益を確定させる取引こそが課税対象になります。具体的には次のようなケースです。
カードロード(チャージ):保有する暗号資産をカード残高に移す時点で売却とみなされます。
直接決済:店舗やオンラインでカードを使い、暗号資産が消費された時点で損益が確定します。
ポイント付与:決済に伴って付与されたポイントを暗号資産に交換した場合、その交換時点で課税対象となる可能性があります。
いずれのケースも、取得価額を上回る価格で売却していれば利益が生じます。反対に損失が出た場合でも、取引履歴として記録を残しておく必要があります。日々の利用がそのまま課税イベントになる点を理解しておきましょう。
損益計算の方法
暗号資産の取得価額を計算する方法には、移動平均法と総平均法の二つがあります。移動平均法は購入のたびに平均単価を再計算する方法です。総平均法は年間の全購入をまとめてから平均単価を出す方法です。同じ取引履歴でも、選ぶ方法によって所得金額が変わります。
項目 | 総平均法 | 移動平均法 |
|---|---|---|
年末1BTC当たり取得価額 | 621,200円 | 638,400円 |
譲渡原価 | 3,106,000円 | 3,080,200円 |
所得金額 | 2,189,000円 | 2,214,800円 |
差額 | — | 25,800円 |
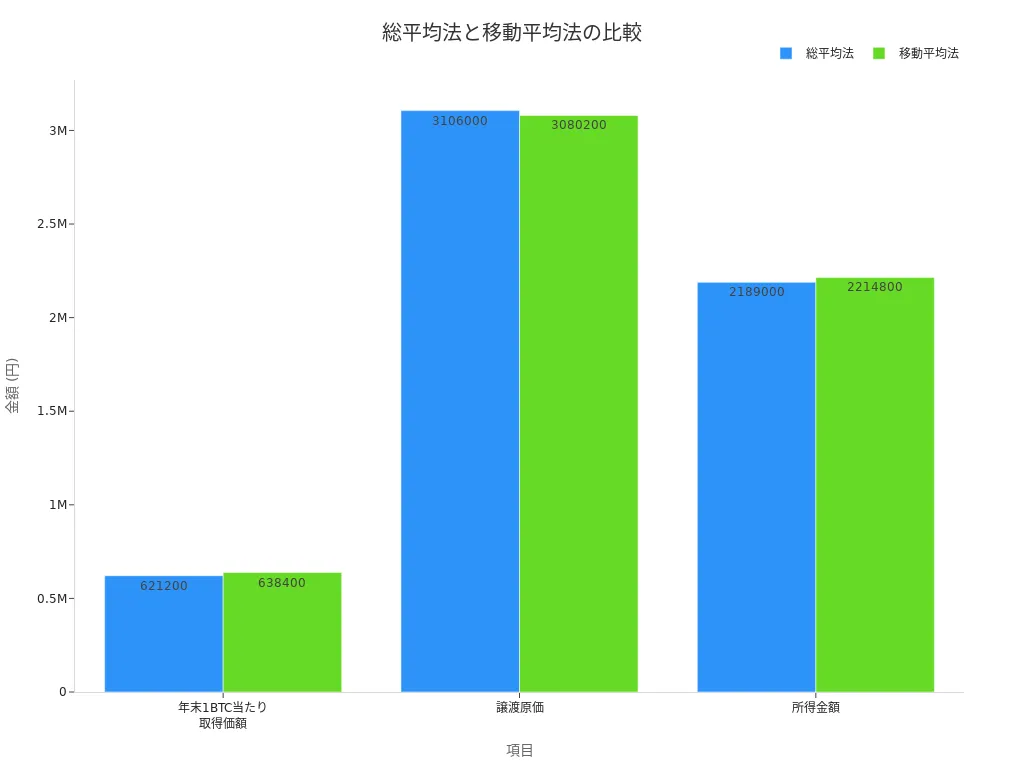
同一データで比較すると、総平均法の所得は2,189,000円、移動平均法は2,214,800円となり、25,800円の差が生じます。長期的にはどちらも最終利益の総額は同じですが、各年度への利益配分が異なるため、累進税率の下では総税負担に差が出ます。どちらが有利かは、その年の取引パターンによって変わるため一概には言えません。UUPAYを利用しているなら、年間取引報告書をダウンロードして計算の基礎データとして活用してください。UUPAYは米国MSBに登録済みで、PCI DSS Level 1にも準拠しており、取引履歴の信頼性は高いといえます。
確定申告の手順
e-Taxを使えば、自宅からオンラインで申告を完結できます。手順は次のとおりです。
マイナポータルにアクセスし、e-Taxとの連携設定を行います。
国税庁の「確定申告書等作成コーナー」で申告書を作成します。
給与所得の源泉徴収票や各種控除証明書は、マイナポータル連携で自動取得できます。
仮想通貨の所得は「雑所得」の「その他」に入力し、損益計算の結果を記載します。
入力完了後、マイナンバーカードで電子署名を行い、データを送信します。
e-Taxなら確定申告期間中は24時間いつでも提出できます。メンテナンス時間を除けば、時間を気にせず作業を進められる点が魅力です。なお、損益計算書などの添付書類は原則として不要です。申告画面で「雑(業務・その他)」を選び、取引内容を記入すれば手続きは完了します。仮想通貨カードの確定申告の必要性を感じたら、早めにe-Taxの環境を整えておきましょう。
確定申告の注意点
20万円ルールと住民税
給与所得者で仮想通貨の年間利益が20万円以下なら、所得税の確定申告は原則不要です。しかし住民税の申告は別途必要になる場合があります。令和7年分の基礎控除額は最大95万円です。あなたの合計所得金額が95万円以下の場合、課税所得が0円となり所得税は発生しません。この場合、確定申告自体が不要になります。ただし、青色申告特別控除(55万円または65万円)を受ける場合や赤字の繰越控除を利用する場合は、確定申告が必須となる点に注意してください。20万円以下の利益でも、住民税の申告が必要かどうか慎重に判断しましょう。
損益通算の制限
仮想通貨の損失を給与所得と相殺できません。仮想通貨の所得は雑所得に分類され、他の所得区分との損益通算が法律で制限されています。給与収入500万円に対して仮想通貨で50万円の損失が出ても、課税所得は給与所得のまま減りません。損失は同じ雑所得同士でのみ通算可能です。複数の取引所で取引している場合、損益を合算できますが、給与所得とは別物と理解してください。この制限は取引戦略を立てる重要な要素です。
期限超過のペナルティ
期限を過ぎて申告すると無申告加算税が課されます。国税通則法第66条に基づく税率は発覚のタイミングと税額区分で変わります。
発覚のタイミング | 50万円以下 | 50万円超〜300万円以下 | 300万円超 |
|---|---|---|---|
調査通知前の自主申告 | 5% | 5% | 5% |
調査通知後〜調査着手前 | 10% | 15% | 25% |
調査による決定・期限後申告 | 15% | 20% | 30% |
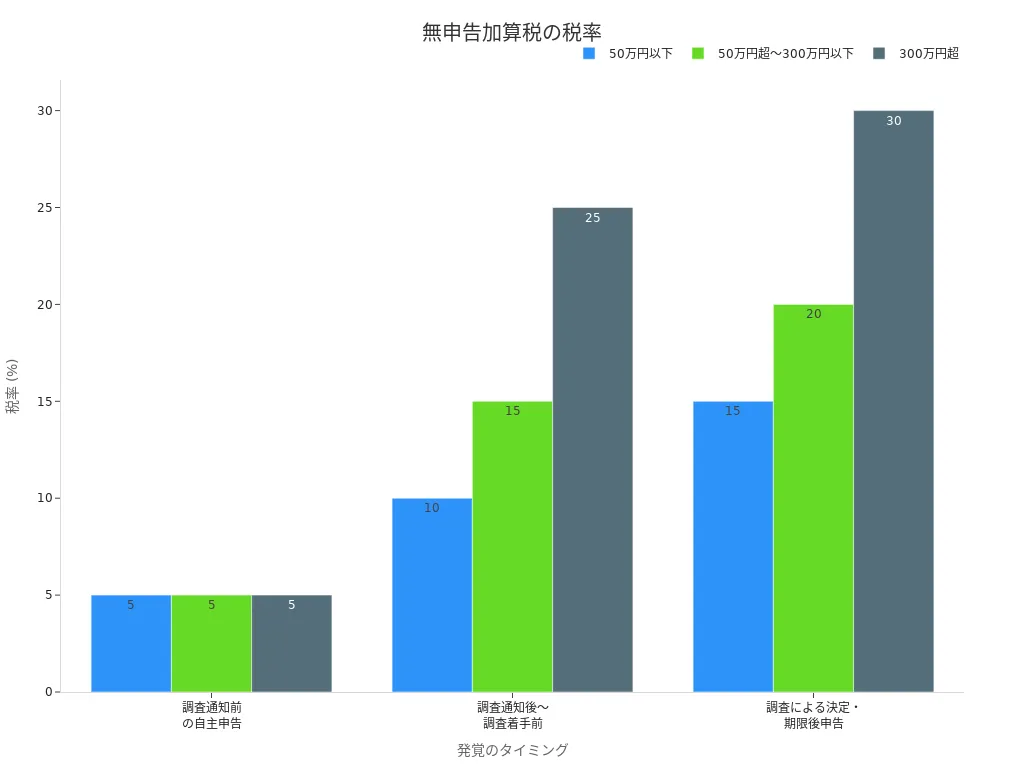
自主的に申告すれば税率は低く抑えられます。期限後1ヵ月以内の申告で過去5年間無申告がない場合、加算税が免除される可能性もあります。早期対応が何より重要です。
実際の事例を見ると、計算ミスによる軽微なケースでは申告漏れ額50万円、追徴税額15万円、過少申告加算税1万5千円で合計約16万5千円でした。意図的な所得隠しでは申告漏れ額3,000万円、追徴税額1,200万円、重加算税480万円、延滞税約100万円で合計約1,780万円に達します。最悪の刑事事件では申告漏れ額1億円、追徴税額4,000万円に加え、懲役2年執行猶予3年、罰金1,000万円の処分が下されています。
さらに、ステーキング報酬も課税対象です。国税庁FAQ(問1-6)では、ステーキングで取得した暗号資産も経済的利益として課税対象と明示しています。所得税法36条に基づく判断です。ステーキング報酬を得ている場合、その価額を収入に含めて申告が必要です。仮想通貨カードの確定申告の必要性と同様に、これらの収入も申告漏れがないように注意しましょう。
仮想通貨カードの確定申告の必要性は無視できません。税務署は取引所から情報を入手し、無申告を効率的に特定します。今日から取引履歴を確認し、UUPAYの年間報告書をダウンロードしましょう。不安があれば税理士に相談を。初回30分5,000円前後から依頼でき、本格的な検討には有料相談が効果的です。早めの行動でリスクを回避してください。
FAQ
仮想通貨カードの利用履歴はどこで確認できますか?
UUPAYの年間取引報告書をダウンロードしてください。取得価額と売却価額の計算基礎データとして活用できます。
少額の利用でも毎回申告が必要ですか?
年間利益が20万円以下なら所得税の確定申告は原則不要です。ただし住民税の申告が必要になる場合があります。
UUPAYは税務面で信頼できますか?
UUPAYは米国MSBに登録済みで、PCI DSS Level 1にも準拠しています。新規ユーザーは1Uカード発行・1U返金、チャージ手数料は全免です。
