Como transformar USDT em saldo de cartão débito
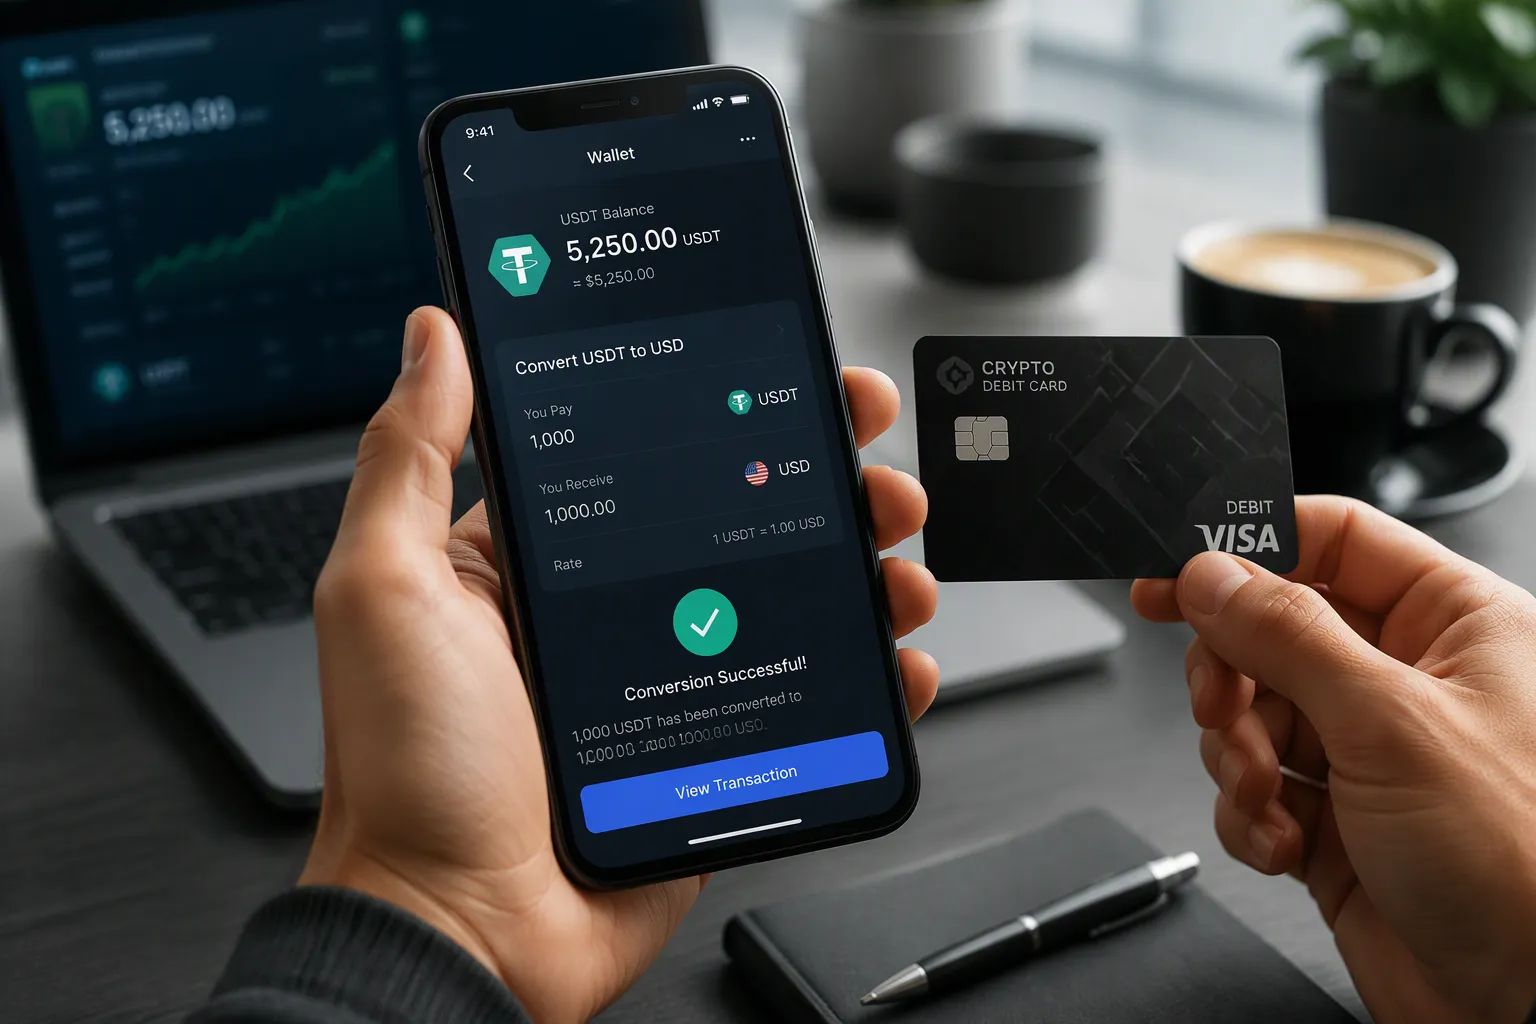
Transformar USDT em saldo de cartão de débito significa converter a stablecoin em moeda fiduciária no momento da compra ou da recarga, por meio de um cartão cripto vinculado às redes Visa ou Mastercard. Você passa a usar cripto no dia a dia sem vender manualmente em exchange e sacar para o banco. A seguir, comparamos opções como Oobit, Kast, Gem Wallet e UUPAY, com taxas, passo a passo, segurança e disponibilidade por país.
Principais Conclusões
Use cartões cripto para transformar USDT em saldo de débito de forma prática e sem vender manualmente em exchanges.
Compare taxas de conversão, recarga e manutenção entre as opções para escolher o cartão que mais economiza seu dinheiro.
Ative a autenticação em dois fatores e verifique as licenças do provedor para proteger seus fundos e sua conta.
Como transformar USDT em saldo de cartão
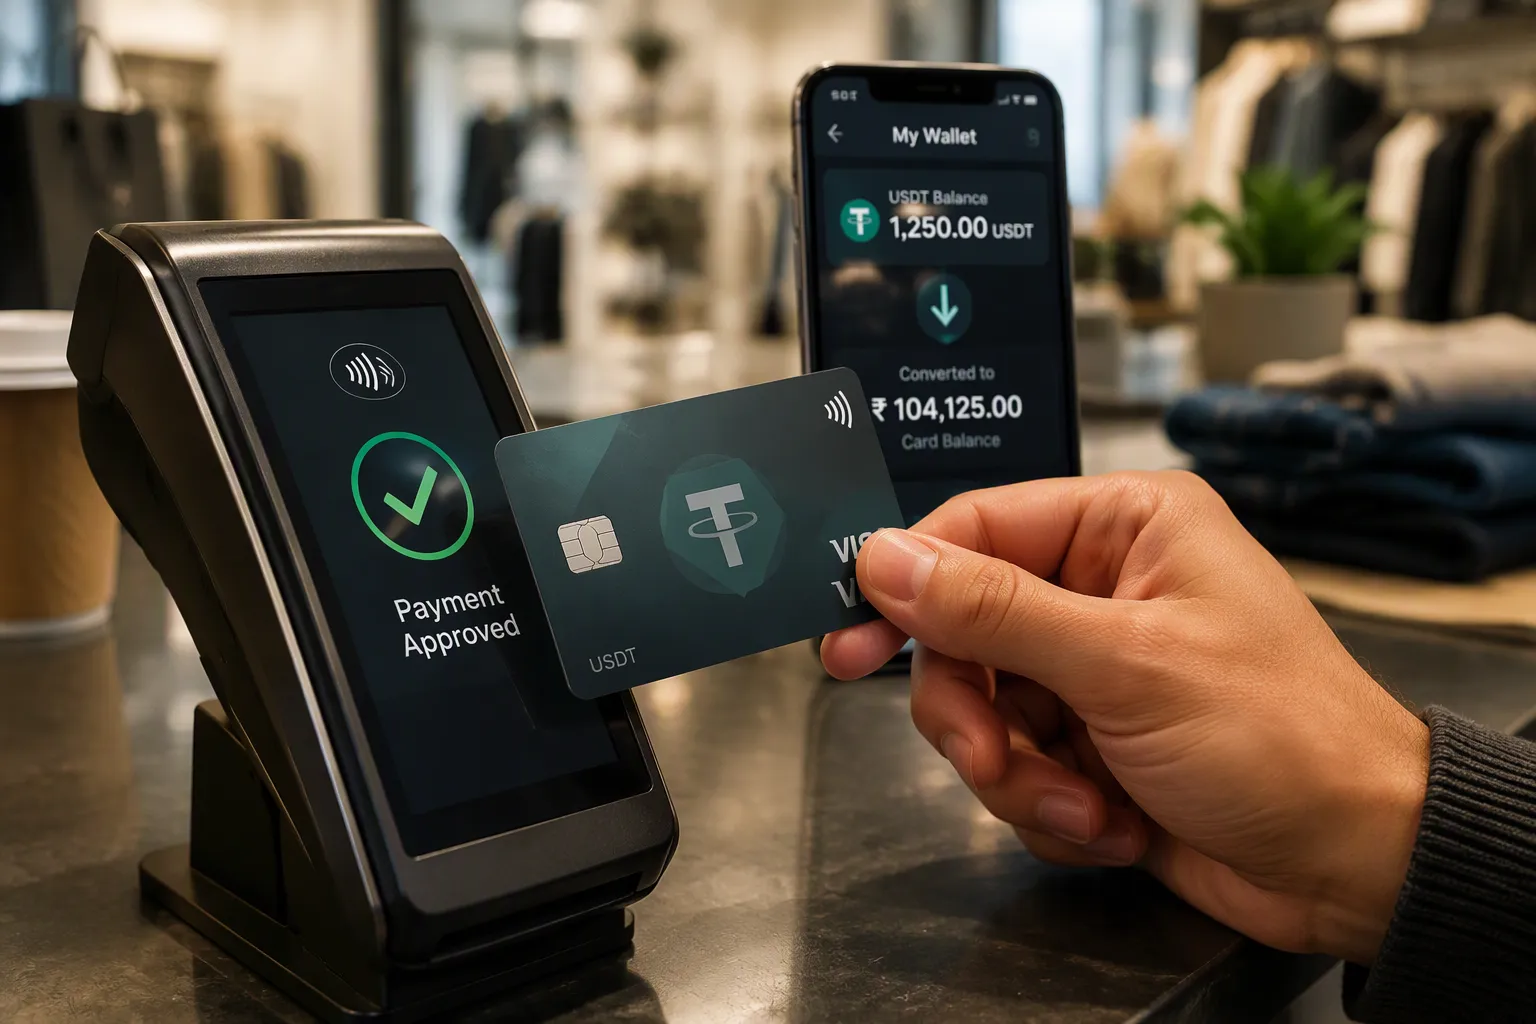
Um cartão de débito em USDT funciona como uma ponte entre a sua carteira cripto e as redes Visa ou Mastercard. Você mantém a stablecoin na carteira e o cartão cuida da conversão para moeda fiduciária no momento em que você paga. O estabelecimento recebe o valor em moeda local pela maquininha ou pelo comércio eletrônico, sem precisar lidar com criptoativos. É assim que você consegue transformar USDT em saldo utilizável no dia a dia, sem vender manualmente em uma exchange e sacar para o banco.
Conversão em tempo real na compra
Na conversão em tempo real, o cartão liquida a operação no instante do pagamento. O Binance Card, vinculado à Mastercard, é um exemplo desse modelo: ele converte as criptomoedas selecionadas pelo usuário, incluindo stablecoins, para moeda corrente no momento da compra ou do saque. Você escolhe previamente quais ativos servirão como fonte de saldo — Bitcoin, Ether ou stablecoins — e o sistema usa essa seleção para cobrir o valor. O lojista recebe moeda tradicional, conforme explicação atribuída a Eduardo Arnoni, vice-presidente sênior de soluções para clientes da Mastercard. Na prática, você aproxima o cartão e a conversão acontece nos bastidores, sem etapa extra.
Recarga manual versus conversão automática
Existem dois caminhos para abastecer o cartão. Na recarga manual, também chamada de top-up, você transfere USDT para a plataforma e converte o valor para a moeda do cartão antes de gastar. O saldo fica disponível e o pagamento consome esse saldo já convertido. Esse modelo dá previsibilidade: você sabe exatamente quanto converteu e a que taxa.
Na conversão automática, você não faz recarga. O cartão debita direto da sua carteira ou do saldo cripto vinculado e converte apenas o necessário para cada compra. A vantagem é a simplicidade e a exposição menor: você não deixa saldo fiduciário parado. A desvantagem é a dependência da cotação do momento e de o ativo escolhido estar disponível.
A escolha depende do seu perfil. Quem prefere controle de gastos tende a se adaptar melhor à recarga manual. Quem quer praticidade máxima e usa o cartão com frequência costuma preferir a conversão automática. Em ambos os casos, o objetivo é o mesmo: transformar USDT em saldo de cartão de forma prática, com a conversão acontecendo de acordo com a sua rotina de uso.
Principais cartões cripto
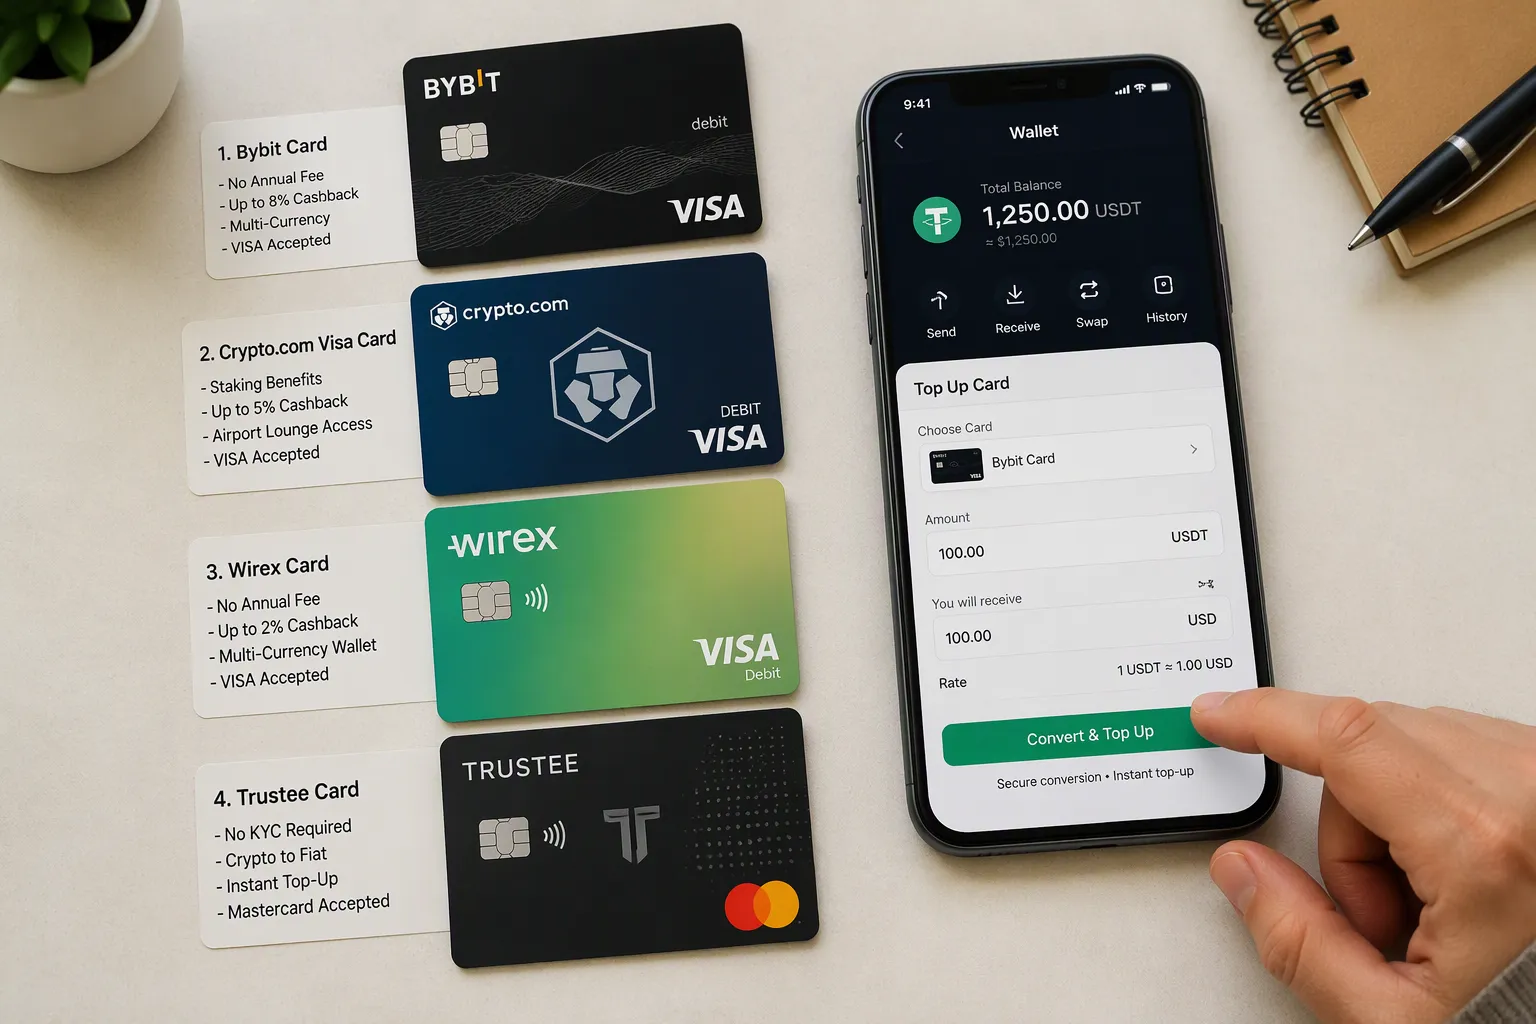
Comparativo entre opções
O mercado reúne modelos com lógicas diferentes. A tabela abaixo resume os quatro cartões deste guia nos critérios que mais pesam na escolha.
Cartão | Modelo | Disponibilidade no Brasil | Custos divulgados | Ponto forte |
|---|---|---|---|---|
Oobit | Cartão virtual vinculado à Visa, conversão automática | Sim, com depósitos e saques via Pix | Sem IOF em compras internacionais; cashback de até 10% | Pagar direto de qualquer carteira cripto |
Kast | Pré-pago Visa, débito e crédito, saldo em USDC | Sim | Conversão de 0,9% a 2,9% e spread cambial | Rotina de gastos com stablecoin |
Gem Wallet | Venda de USDT por dinheiro em autocustódia | Não se aplica ao modelo de cartão | Não divulgados na fonte consultada | Controle total das chaves |
Cartão virtual e físico | Sim | Isenção de taxa de recarga | Pacote de serviços extras |
Cartões como Binance, Bybit, Crypto.com e OKX completam o cenário, com conversão sem custo em alguns casos e cobertura concentrada na Europa.
Onde a UUPAY se encaixa
Cada opção atende a um perfil. O Oobit recebeu avaliação de 5 estrelas da Livecoins e se destaca para quem quer pagar diretamente de qualquer carteira, com conversão automática, aceitação em mais de 150 milhões de estabelecimentos Visa e atendimento 24/7. A limitação é a ausência de cartão físico. A Kast funciona bem para quem prefere um cartão pré-pago tradicional, com saldo em USDC e bandeira Visa. A Gem Wallet interessa a quem não abre mão da autocustódia e aceita vender USDT por dinheiro fora do modelo de cartão.
A UUPAY se posiciona como alternativa completa. O cartão virtual tem promoção de 1U para novos usuários, com cashback de 1U, e a isenção de taxa de recarga vale para todos. O cartão físico foi lançado com até 50% de rebate. Além do cartão, a plataforma oferece eSIM, chat e reservas de hotéis e passagens, e o programa de indicação paga comissões de até 50%. Você concentra gastos e serviços de viagem em um só lugar, sem depender de várias contas.
Taxas e custos
Conversão, recarga e manutenção
As taxas totais de um cartão cripto variam bastante entre provedores. Você encontra três cobranças típicas: a conversão de USDT para a moeda do cartão, a recarga do saldo e a manutenção mensal da conta. Cada plataforma combina esses itens de forma diferente.
A recarga costuma ser o item mais fácil de eliminar. A UUPAY, por exemplo, isenta todos os usuários da taxa de recarga, e o cartão virtual sai por 1U para novos clientes, com 1U de volta na ativação. A manutenção mensal depende do provedor: algumas plataformas não cobram nada, outras embutem o custo no spread. Antes de escolher, some as três linhas e compare o resultado final, não apenas a taxa de conversão divulgada.
Spread, câmbio e IOF
O spread é a diferença entre a cotação de mercado e a cotação aplicada na sua conversão. Nas operações de USDT para real em cartão cripto, o spread descrito fica entre 1% e 2%, com cashback de 1% a 3% em cripto. O custo aproximado antes de imposto varia de zero a R$ 20.
O IOF é o ponto que mais gera dúvida. A situação atual está resumida abaixo.
Aspecto | Situação |
|---|---|
IOF na conversão USDT→BRL em cartão cripto | Não há cobrança vigente |
Cartão tradicional no exterior | IOF de 3,5% |
Base normativa | IOF sobre câmbio depende de decreto; nenhum decreto alcança a conversão de stablecoin no cartão |
Risco regulatório | Consulta de 2026 para cobrar 3,5% foi suspensa; a regra pode mudar por decreto |
A conversão direta no cartão tende a sair mais barata que vender USDT em exchange, sacar para o banco e depois gastar. Você evita uma etapa e não paga o IOF de 3,5% típico de cartões tradicionais em compras internacionais.
Como usar o cartão
Compras online e presenciais
No comércio físico, você aproxima ou insere o cartão na maquininha e o pagamento segue o fluxo comum de um débito Visa ou Mastercard. A conversão de USDT para a moeda local acontece nos bastidores, então o estabelecimento recebe moeda tradicional e você não precisa avisar que está pagando com cripto. Vale conferir antes se o cartão é físico ou apenas virtual: o Oobit, por exemplo, opera só na versão virtual, o que limita o uso presencial a carteiras digitais no celular.
Nas compras online, o processo é igual ao de qualquer cartão: você digita o número, a validade e o código de segurança na página de checkout. Uma boa prática é manter o cartão virtual bloqueado para transações internacionais quando não estiver usando, e ativá-lo apenas no momento da compra. Também ajuda cadastrar alertas de gasto no aplicativo da plataforma, assim você percebe cobranças estranhas rápido.
Saques em caixas Visa e Mastercard
Para sacar dinheiro, insira ou aproxime o cartão em qualquer caixa eletrônico com o logo Visa ou Mastercard e selecione o valor do saque em moeda local. A operação debita o saldo em USDT já convertido, e a rede aplica a tarifa e o limite definidos pelo emissor. Os números variam bastante entre provedores, como mostra a tabela.
Cartão | Bandeira | Tarifa de saque em ATM | Limite de saque em ATM | Limite de gastos |
|---|---|---|---|---|
Binance Card | Mastercard | Dois primeiros saques do mês gratuitos; depois US$ 1,50 por operação | Não informado | R$ 50 mil a R$ 150 mil por mês (conforme KYC) |
Ripio Card | Visa | R$ 6,90 por operação | Não informado | R$ 40 mil por dia |
Planeje os saques para não pagar tarifa à toa: juntar o valor que você precisa em uma única retirada costuma sair mais barato do que várias operações pequenas. Confirme também o limite diário do seu cartão antes de ir ao caixa e prefira terminais de bancos conhecidos, com boa iluminação e câmeras.
Países suportados e regulação
Disponibilidade por região
Os cartões de stablecoin, incluindo USDT, já operam no exterior por meio de programas da Visa e da Mastercard em países da América Latina. A reportagem consultada não lista os países exatos. Em 2025, a Visa e a Bridge lançaram uma solução para fintechs oferecerem cartões Visa vinculados a stablecoins, com início por outros países da região, também não especificados. A Mastercard firmou parcerias com MetaMask, Kraken, Gemini, Bybit, Crypto.com, Binance, Monavate e Bleap para permitir gastar saldos de stablecoins via cartões tradicionais.
No Brasil, o mercado ainda é pequeno e concentrado em players de cripto. O exemplo mais claro é o Binance Card, da Mastercard, que converte stablecoins e outras criptomoedas para a moeda local no momento da compra. O Oobit também permite gastar USDT no Brasil, com depósitos e saques via Pix. A conversão de USDT para real com saque por Pix é o caminho mais direto para quem está no país.
KYC e implicações fiscais
Todo cartão cripto exige verificação de identidade, o KYC. Você envia documentos pessoais e comprovante de residência, e a plataforma valida seus dados antes de liberar recarga e gastos. Os limites de movimentação costumam acompanhar o nível de verificação aprovado. Escolha provedores com licenças verificáveis: a UUPAY, por exemplo, informa licença MSB nos Estados Unidos, licenças na Suíça e no Canadá, registro em Hong Kong e pedido de licença no Brasil em andamento.
A declaração de impostos segue a legislação local. No Brasil, você deve declarar os criptoativos e apurar ganhos conforme as regras vigentes. Guarde os comprovantes de conversão e de recarga. Esses registros ajudam a demonstrar a origem dos valores e a calcular eventuais tributos sobre a variação patrimonial.
Passo a passo para transformar USDT em saldo
Cadastro e verificação de identidade
O primeiro passo é escolher o cartão. Compare bandeira, taxas de recarga, limite de gastos e disponibilidade no seu país. A UUPAY aparece como opção com cartão virtual de 1U para novos usuários e isenção de taxa de recarga para todos. A plataforma informa licença MSB nos Estados Unidos, licenças na Suíça e no Canadá, registro em Hong Kong e pedido de licença no Brasil em andamento.
Depois, crie a conta com e-mail e senha forte. Ative a autenticação em dois fatores antes de qualquer movimentação. Em seguida, envie os documentos do KYC: documento com foto, comprovante de residência e, em alguns casos, selfie de verificação. A aprovação libera os limites de recarga e de gastos. Guarde o comprovante de aprovação.
Recarga com USDT e ativação
Com a conta verificada, gere o endereço de depósito USDT na rede correta. Confira a rede antes de enviar: um envio para a rede errada pode causar perda dos fundos. Transfira o valor desejado da sua carteira ou exchange. A conversão para a moeda do cartão ocorre na recarga ou no momento da compra, conforme o modelo da plataforma.
Ative o cartão no aplicativo e defina o PIN. Faça uma compra pequena como teste para confirmar o fluxo. Você acaba de transformar USDT em saldo utilizável no dia a dia, sem vender manualmente em exchange. A partir daí, repita a recarga sempre que o saldo baixar.
Segurança e confiabilidade
Custódia e proteção de fundos
A custódia define quem controla as chaves do seu USDT. Nos cartões com custódia pela plataforma, você deposita a stablecoin na conta do provedor e ele guarda os fundos até a conversão. A praticidade é maior, mas você depende da segurança e da solidez da empresa. Na autocustódia, como na Gem Wallet, as chaves ficam com você: ninguém movimenta seus ativos sem sua autorização, e a responsabilidade pela guarda também é sua.
Antes de depositar qualquer valor, verifique as licenças do provedor. A UUPAY informa licença MSB nos Estados Unidos, certificação PCI DSS nível 1, licenças na Suíça e no Canadá, registro em Hong Kong, processo de licenciamento no Brasil em andamento e suporte global 24/7. Esses sinais ajudam você a avaliar a estrutura por trás do cartão.
Boas práticas para o usuário
A primeira camada de proteção é a autenticação em dois fatores. Ative o 2FA, de preferência por aplicativo autenticador, e nunca compartilhe login e senha com terceiros: a conta é sua e responde por toda atividade associada a ela.
"É possível e recomendável que o Usuário realize a autenticação de 2 fatores... O Usuário não é obrigado a ativá-la, porém é altamente recomendado que o faça para garantir a integridade de sua conta."
Complemente com hábitos simples:
Confira se o site ou aplicativo é oficial e desconfie de páginas de phishing.
Use senhas fortes e guarde os dados em local seguro.
Diversifique onde mantém criptomoedas, sem concentrar tudo em uma exchange.
Mantenha softwares e aplicativos atualizados.
Guarde registros de compras e vendas para a declaração fiscal.
Limite sua exposição: deixe no cartão apenas o valor que pretende gastar no curto prazo.
Transformar USDT em saldo de cartão é viável e prático, e o resultado muda conforme a plataforma. Para simplicidade, escolha Oobit. Para custo baixo, combine Kast e Binance. Para autocustódia, prefira Gem Wallet. A UUPAY também merece sua análise. Antes de decidir, confira taxas, KYC e regulação local. Compare as opções com calma e escolha a que combina com sua rotina.
FAQ
Preciso pagar IOF para transformar USDT em saldo de cartão?
Não há cobrança vigente de IOF sobre a conversão de stablecoin no cartão. A regra pode mudar por decreto, então confirme a situação antes de grandes operações.
Quais licenças devo verificar antes de escolher um cartão cripto?
Procure licenças verificáveis, como MSB nos Estados Unidos e certificação PCI DSS nível 1. A UUPAY informa ainda licenças na Suíça e no Canadá, registro em Hong Kong e pedido de licença no Brasil em andamento.
Quanto custa começar a usar o cartão da UUPAY?
O cartão virtual sai por 1U para novos usuários, com 1U de volta na ativação. A recarga é isenta de taxa para todos, e o cartão físico tem até 50% de rebate.
Veja também
Recarga Instantânea De Cartão Virtual Utilizando USDT
Cartões Ideais Para Saque De USDT No Exterior Em 2026
Cartão Virtual De USDT Por Um Dólar É Verdadeiro
