Por que usar cartão virtual para USDT em 2026
Em 2026, o USDT deixou de ser apenas ativo de reserva e virou moeda de uso cotidiano. O cartão virtual para USDT conecta esse saldo a pagamentos reais, com quatro vantagens práticas:
Segurança: dados temporários reduzem exposição a fraudes.
Controle: limites e recargas definidos por você.
Aceitação global: compras em qualquer estabelecimento com cartão.
Conformidade: processos de KYC e AML integrados.
Emissores como a UUPAY reúnem essas características em uma única conta.
Principais Conclusões
Use dados temporários para proteger seu saldo e evitar fraudes.
Controle limites e recargas pelo aplicativo para gastar com segurança.
Pague direto em USDT e reduza custos com menos etapas.
Segurança e privacidade
Dados temporários e descartáveis
Um cartão virtual para USDT gera um número que vale por uma transação específica ou por um período curto que você define. Depois desse uso, os dados deixam de funcionar. Essa característica limita bastante o risco de fraude: se alguém interceptar o número em um site ou aplicativo, o código já expirou ou não serve para outra compra. Você mantém o saldo em USDT protegido na conta e expõe apenas uma credencial descartável no momento do pagamento.
A tokenização reforça essa camada. O sistema substitui os dados sensíveis por um token, uma sequência aleatória de caracteres sem valor por si só. Esse token se vincula ao cartão original, mas não pode ser decifrado para revelar as informações reais, que ficam guardadas em um cofre de tokens (token vault) fora do ambiente da loja. Emissores como a UUPAY aplicam tokenização e geração dinâmica de dados como parte da operação.
Proteção em compras online e físicas
Em compras online, o lojista recebe apenas o token durante a transação. O número real do cartão não trafega pela rede da loja. O sistema de pagamento encaminha o token à bandeira, que o associa ao cartão original no ambiente protegido e autoriza a cobrança. Mesmo que hackers acessem os dados tokenizados, não conseguem lê-los sem o cofre seguro correspondente. Esse desenho reduz o impacto de vazamentos e ajuda no cumprimento de normas como o PCI DSS.
Em compras físicas, você usa o cartão virtual por carteiras digitais no celular. O token fica salvo no dispositivo e substitui o número real a cada aproximação. Você pode ainda congelar o cartão virtual a qualquer momento e criar um novo quando precisar, sem trocar de conta.
Praticidade do cartão virtual para USDT
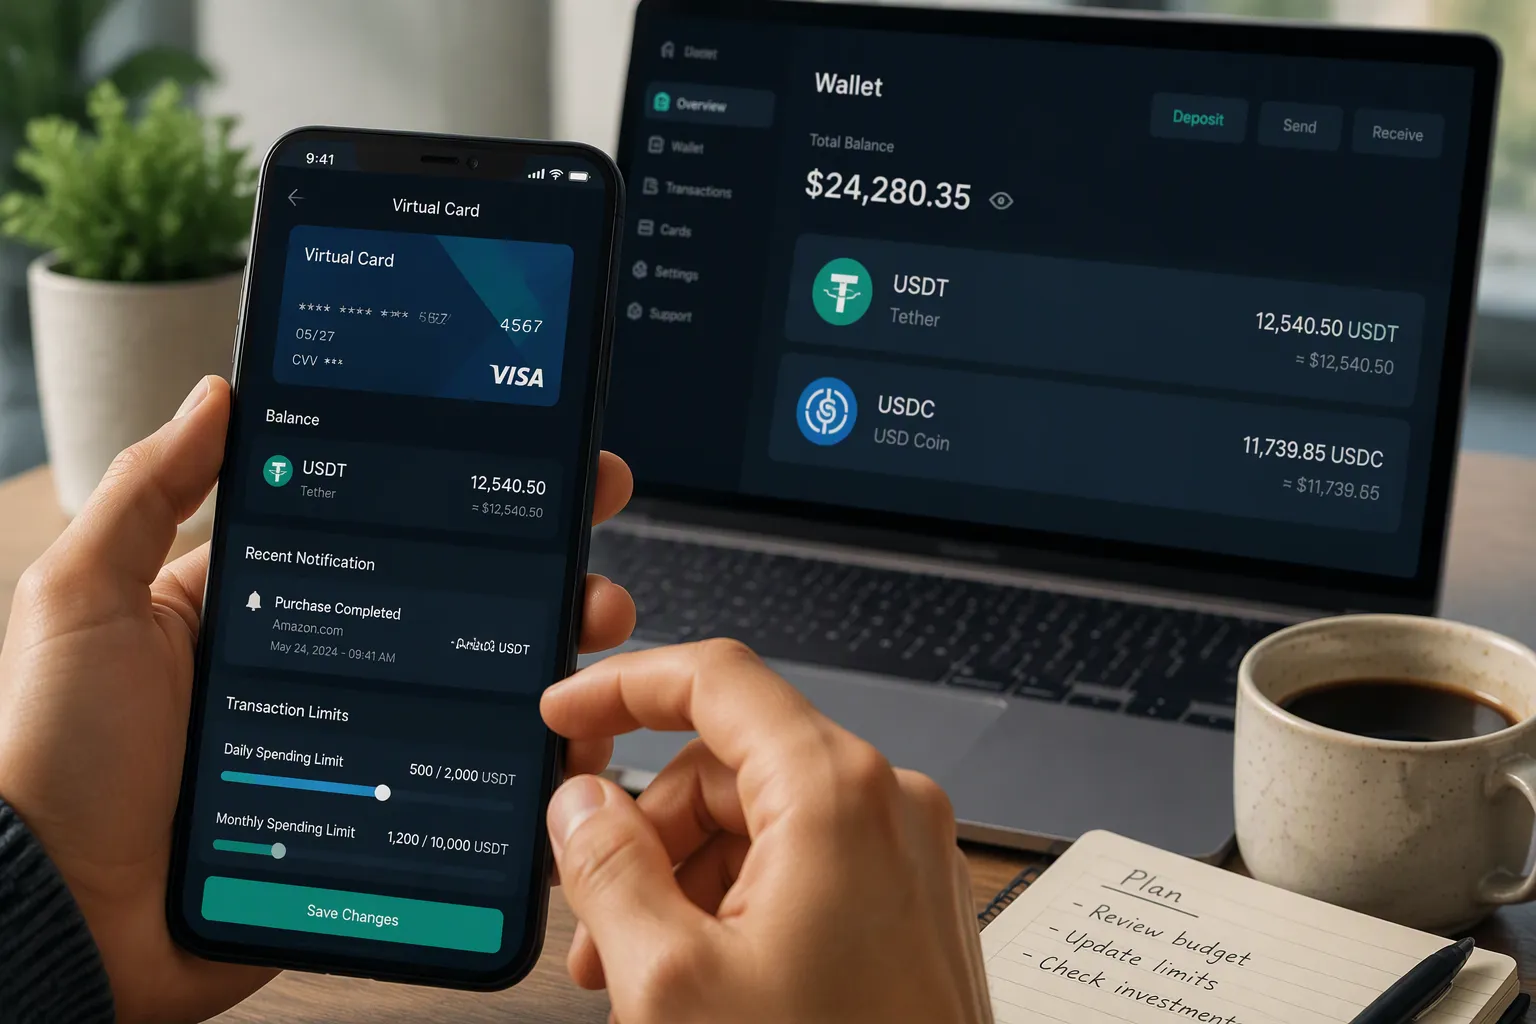
A conveniência começa pelo acesso. Você abre o aplicativo, confere o saldo em USDT e paga — sem procurar caixa eletrônico, sem carregar dinheiro e sem depender de um cartão físico na carteira. O celular funciona como terminal. Essa rapidez muda a rotina de quem recebe em stablecoin e precisa usar os fundos no mesmo dia. Assinaturas recorrentes, como streaming e armazenamento em nuvem, também se encaixam: o cartão virtual mantém os dados fixos para a cobrança mensal, enquanto você controla o saldo. As notificações de cada compra chegam em tempo real, o que ajuda a identificar cobranças estranhas.
Recarga e limites personalizáveis
A recarga do cartão virtual para USDT acontece por transferência da sua carteira para a conta do emissor. Você escolhe o valor, converte para a moeda de gasto e o saldo fica disponível para compras. Os limites também ficam sob seu controle: é possível definir tetos por transação, por dia ou por período, e ajustá-los conforme a necessidade. Quem usa o cartão para despesas pequenas pode manter limites baixos e reduzir a exposição. Quem precisa pagar uma compra maior eleva o teto antes da transação. O congelamento instantâneo complementa esse controle: em caso de dúvida, você bloqueia o cartão pelo aplicativo e cria outro em seguida. Alguns emissores permitem programar recargas automáticas quando o saldo cai abaixo de um valor definido, o que evita recusas em cobranças recorrentes. Um exemplo prático: antes de uma viagem, você recarrega o valor previsto de gastos, define um limite diário e mantém o restante do saldo em USDT, sem expor tudo de uma vez.
Integração com carteiras USDT
A integração com carteiras digitais elimina etapas. Você mantém o saldo em stablecoins e usa o cartão virtual para USDT quando precisar pagar. Para uso frequente, vale manter uma reserva em USDT, USDC ou FDUSD na própria conta, assim a recarga não depende de uma nova transferência a cada compra. A conversão para a moeda de gasto ocorre no momento do pagamento, e o valor debitado aparece no extrato. A UUPAY aparece como exemplo de emissor que integra carteira, conversão e cartão em um só ambiente.
A praticidade se estende além do cartão virtual. A UUPAY lançou um cartão físico que acompanha a mesma conta, com aceitação global nos estabelecimentos que recebem cartão, segurança equivalente à do virtual e crédito imediato do valor gasto. O programa de rebate chega a até 50%, conforme as condições divulgadas pela empresa. A conta reúne ainda serviços adicionais: reserva de hotéis e voos, eSIM para conexão no exterior e chat de atendimento. Esses recursos ficam no mesmo aplicativo, o que reduz a troca de plataformas no dia a dia. Para quem viaja, a combinação é direta: o eSIM resolve a conexão, a reserva de voo e hotel sai do mesmo app e o cartão cobre os gastos no destino.
Custo e eficiência
Conversão automática e taxas
A conversão automática acontece no momento da compra. O cartão acessa o saldo em stablecoin da sua carteira e converte para a moeda do estabelecimento em tempo real. Você não precisa vender USDT antes de pagar nem manter saldo em reais parado. A experiência é idêntica à de um cartão comum, tanto para você quanto para o lojista.
As taxas variam por emissor. Segundo a Folha, nas companhias consultadas as principais cobranças sobre cartões de criptomoedas são taxas de conversão entre 0,9% e 2,9%, além do spread cambial. Um exemplo de mercado: no cartão do BB Plus, compras em dólar pagam 0,5% e a conversão para outras moedas, incluindo reais, soma 1%. Compras de até US$ 60 em outras moedas têm adicional de US$ 0,30, com as dez primeiras isentas a cada 30 dias. Compare a estrutura de cada emissor antes de escolher.
IOF e spread cambial
Pagamentos internacionais liquidados em dólar digital mudam a conta. O IOF de 3,5% incide sobre operações financeiras e compras internacionais com cartão de crédito, mas não se aplica diretamente às conversões de stablecoins, que o regulador brasileiro não classifica como câmbio. O spread também pesa menos: a Dolarapp, por exemplo, cobra 0,5% para converter reais em USDT ou USDC via Pix.
O cashback em reais entra como benefício adicional. A UUPAY informa cartão virtual com taxa de abertura de 1U e cashback de 1U para novos usuários, isenção de taxa de recarga para todos os usuários e programa de indicação com comissões de até 50%. Esses valores não eliminam as taxas de conversão, mas reduzem o custo total de quem usa o cartão com frequência.
Conformidade e aceitação
KYC/AML e stablecoins
Operações com USDT e USDC passam por análise de compliance. O emissor verifica a origem dos recursos, identifica as partes envolvidas e aplica políticas de KYC e prevenção à lavagem de dinheiro. Uma operação sem essa estrutura pode sofrer atrasos, bloqueios ou até o encerramento da relação comercial. Por isso, o setor trata a conformidade como necessidade, não como diferencial.
Hong Kong ilustra essa direção. A HKMA publicou um regime para emissores de stablecoins que exige identificar cada detentor, seja diretamente, via instituição supervisionada ou terceiro confiável. As diretrizes já vigoram, mas as primeiras licenças estão previstas para 2026. O USDT domina o segmento, com cerca de US$ 163,7 bilhões em circulação, o que explica o peso dessa regulação. A UUPAY informa licença MSB nos Estados Unidos, licenças na Suíça e no Canadá, processo de licenciamento no Brasil, registro em Hong Kong e certificação PCI DSS Level 1, com suporte global 24/7.
Aceitação em comerciantes
A aceitação acompanha a infraestrutura de cartões. Como o cartão virtual para USDT usa a rede de bandeiras, você paga em qualquer estabelecimento que aceite cartão, online ou físico. O lojista recebe na moeda dele e não precisa operar cripto.
Aceite stablecoins, como USDC e USDT, que são atreladas ao dólar americano e projetadas para minimizar a volatilidade.
Alguns setores já foram além. Companhias aéreas, hotéis, marcas de luxo, marketplaces e ONGs oferecem checkout em stablecoin, muitas vezes via processadores terceirizados. Você encontra a opção ao lado do cartão de crédito, em QR codes no ponto de venda físico ou em liquidações com vendedores internacionais.
Cartão virtual para USDT vs. outras opções
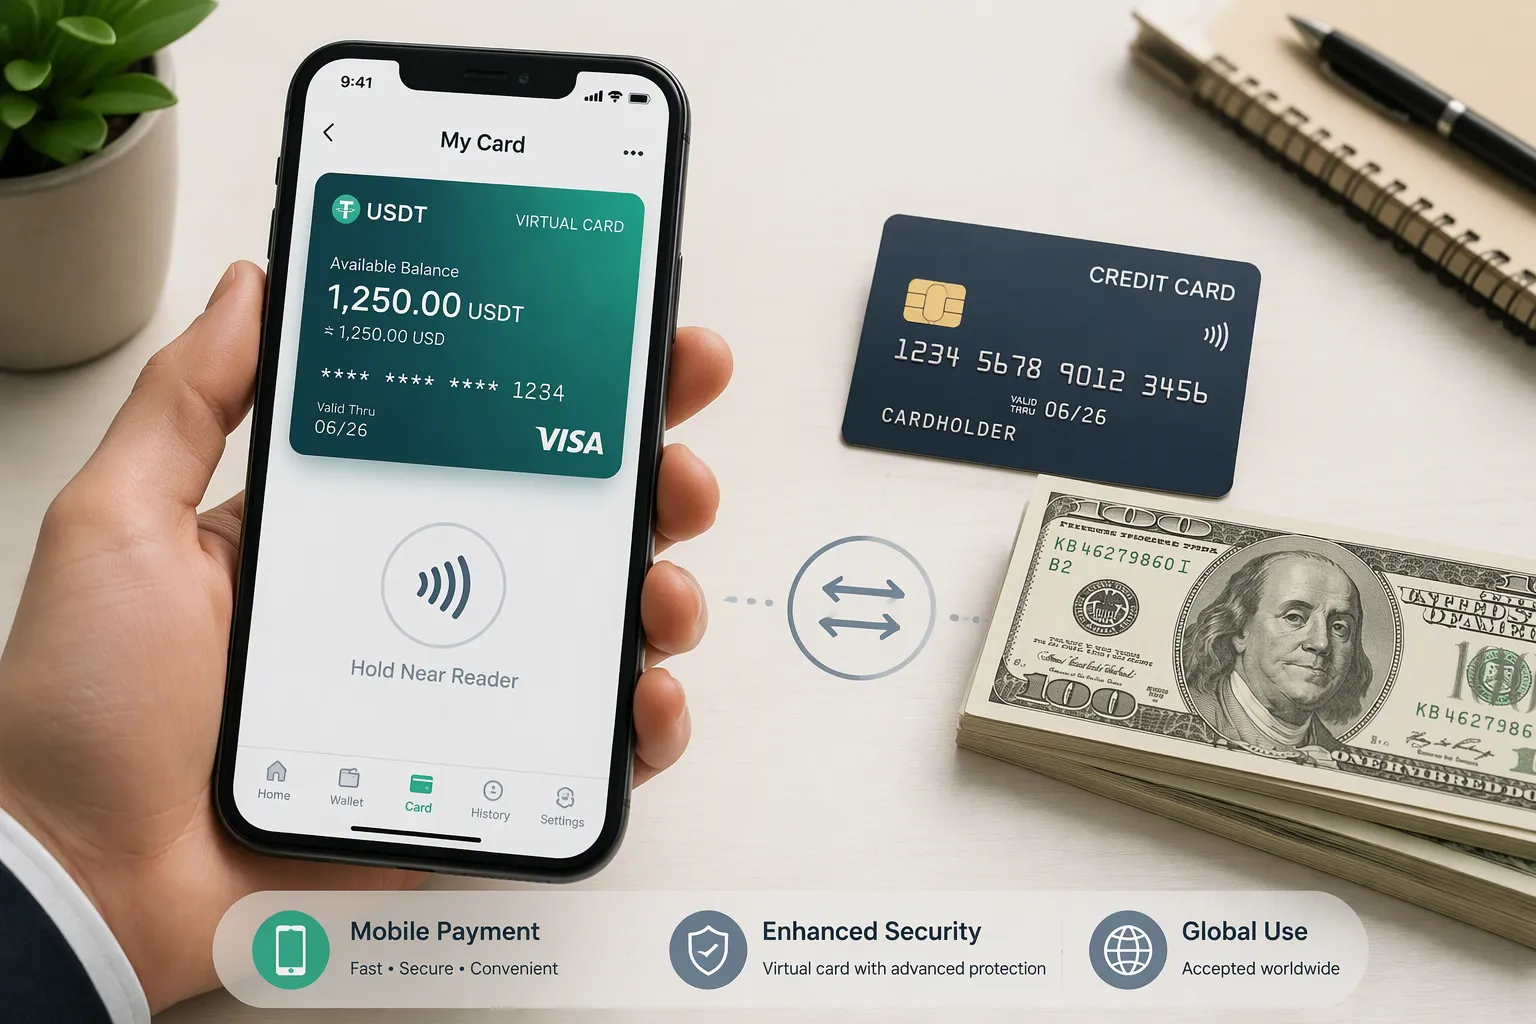
Cada formato atende a um perfil diferente. O cartão virtual para USDT opera no modelo pré-pago e funciona em lojas físicas no exterior e em sites internacionais. A conversão ocorre na proporção de 1 USDT para 1 dólar disponível para gastar. Você gera o cartão digital pelo aplicativo, acompanha o saldo em tempo real e recarrega com USDT ou USDC. A ausência de cartão físico aparece como limitação para quem prefere plástico na carteira, mas o uso por aproximação (NFC) resolve boa parte dessa necessidade no celular.
Cartão físico e transferência direta
O cartão físico tradicional segue outro caminho. Ele exige análise de crédito ou vínculo bancário, e as compras internacionais carregam IOF de 3,5%. O spread cambial nos cartões tradicionais varia entre 4% e 7%. A transferência direta para uma exchange também funciona, mas você vende o USDT antes de gastar e depois move o valor em reais para a conta bancária. Esse trajeto soma etapas e depende do horário de liquidação.
O cartão virtual encurta o percurso. A taxa de conversão fica entre 0,5% e 0,9%, abaixo dos valores de cartões tradicionais, e o pagamento internacional dispensa IOF. O limite acompanha o saldo disponível, sem análise de crédito. Para quem recebe em stablecoin e gasta no mesmo dia, a diferença está no número de passos, não apenas no custo.
Exchanges e desempenho comparado
Plataformas de mercado oferecem modelos próprios. A tabela abaixo reúne os custos divulgados pelo RedotPay:
Item de custo | RedotPay |
|---|---|
Conversão cripto > fiat | 0% |
Spread | 0,18% |
Taxa por transação | 1% |
Custo total por pagamento | 1,18% |
Anuidade/manutenção | Isento |
Saque em ATM | Não gratuito |
Limite diário de gastos | USD 100.000 |
O RedotPay exige verificação de documentos (KYC) para aprovar a conta. O cartão é custodial: o sistema tem acesso às chaves privadas da blockchain onde ficam as criptomoedas do usuário, de forma semelhante a corretoras. Por isso, vale atenção redobrada à segurança digital no acesso à conta.
Outros exemplos mostram variações de proposta. O Oobit não cobra assinatura anual e aplica tarifa de até 1% por transação, com cashback. O Trustee Plus também dispensa assinatura, cobra 0,50% por transação e oferece IBAN SEPA pessoal, com limite de 50.000 EUR mensais. O Bybit Card não cobra taxas em compras internacionais e concede cashback de até 10%, limitado a US$ 600, para usuários selecionados. O Kast funciona como wallet: você seleciona a rede (Solana, Polygon, Tron ou Ethereum), envia stablecoins para o endereço do cartão e acumula pontos convertíveis em airdrops.
A escolha depende do seu uso. O cartão virtual para USDT se encaixa em quem quer simplicidade e controle por aplicativo. Cartões custodiais entregam limites altos e estrutura pronta. Carteiras com integração onchain atraem quem prefere operar direto na rede. Compare custo total, exigência de KYC e modelo de custódia antes de decidir.
Segurança, controle, custo e conformidade sustentam o uso cotidiano do USDT em 2026. O cartão virtual para USDT conecta esses pontos ao seu dia a dia, e a UUPAY ilustra essa integração. A adoção local ainda depende de definições regulatórias. Avalie seu perfil de gastos e compare custo total antes de escolher.
FAQ
O cartão virtual para USDT funciona em lojas físicas?
Sim. Você usa o cartão por carteiras digitais no celular e paga por aproximação. O token substitui os dados reais a cada compra, e o estabelecimento recebe na moeda dele.
O pagamento com USDT paga IOF?
A conversão de stablecoins não se enquadra diretamente como câmbio. O IOF de 3,5% incide sobre compras internacionais com cartão de crédito. Confirme a regra vigente com o seu emissor antes de usar.
O que comparar antes de escolher um emissor?
Verifique a taxa de conversão, o spread, o modelo de custódia e as exigências de KYC. Some o custo total por pagamento e avalie o controle de limites que a conta oferece.
Veja também
Recarregue Seu Cartão Virtual Instantaneamente Usando USDT
Cartões Ideais Para Saque De USDT No Exterior Em 2026
Adicione Cartão USDT Ao Apple Pay No Brasil Em 2026
