台灣數位遊牧民族帶著 USDT 卡環遊世界的完整指南
你在清邁訂房,刷卡被收一筆海外手續費;家人從台灣匯生活費過來,手續費又吃掉一截;身上揣著現金,走路都覺得怪怪的。這些鳥事,台灣數位遊牧民族應該都不陌生吧?
USDT 卡就是把穩定幣和支付卡綁在一起。漢堡書的部落格指出,USDT 自 2014 年問世,發行方宣稱每枚都有 1 美元儲備擔保,價格緊貼 1 美元。你刷卡當下,系統把穩定幣換成當地法幣,商家只看到一筆普通刷卡,完全不知道背後是加密資產。
核心要點
選擇 USDT 卡時,先看你的旅行模式:短程旅行選免月費的卡,長期旅居選儲值成本低的卡,多國移動則注意外幣轉換費。
使用 USDT 卡前,比較各家的發卡費、儲值費和交易手續費,小額高頻使用可選充值免手續費的方案,長期下來能省下可觀費用。
保護你的資產:啟用兩步驟驗證、保管好私鑰、分散資金到不同支付工具,並準備備援支付方式,讓旅途更安心。
USDT 卡入門與申請流程
USDT 卡運作原理
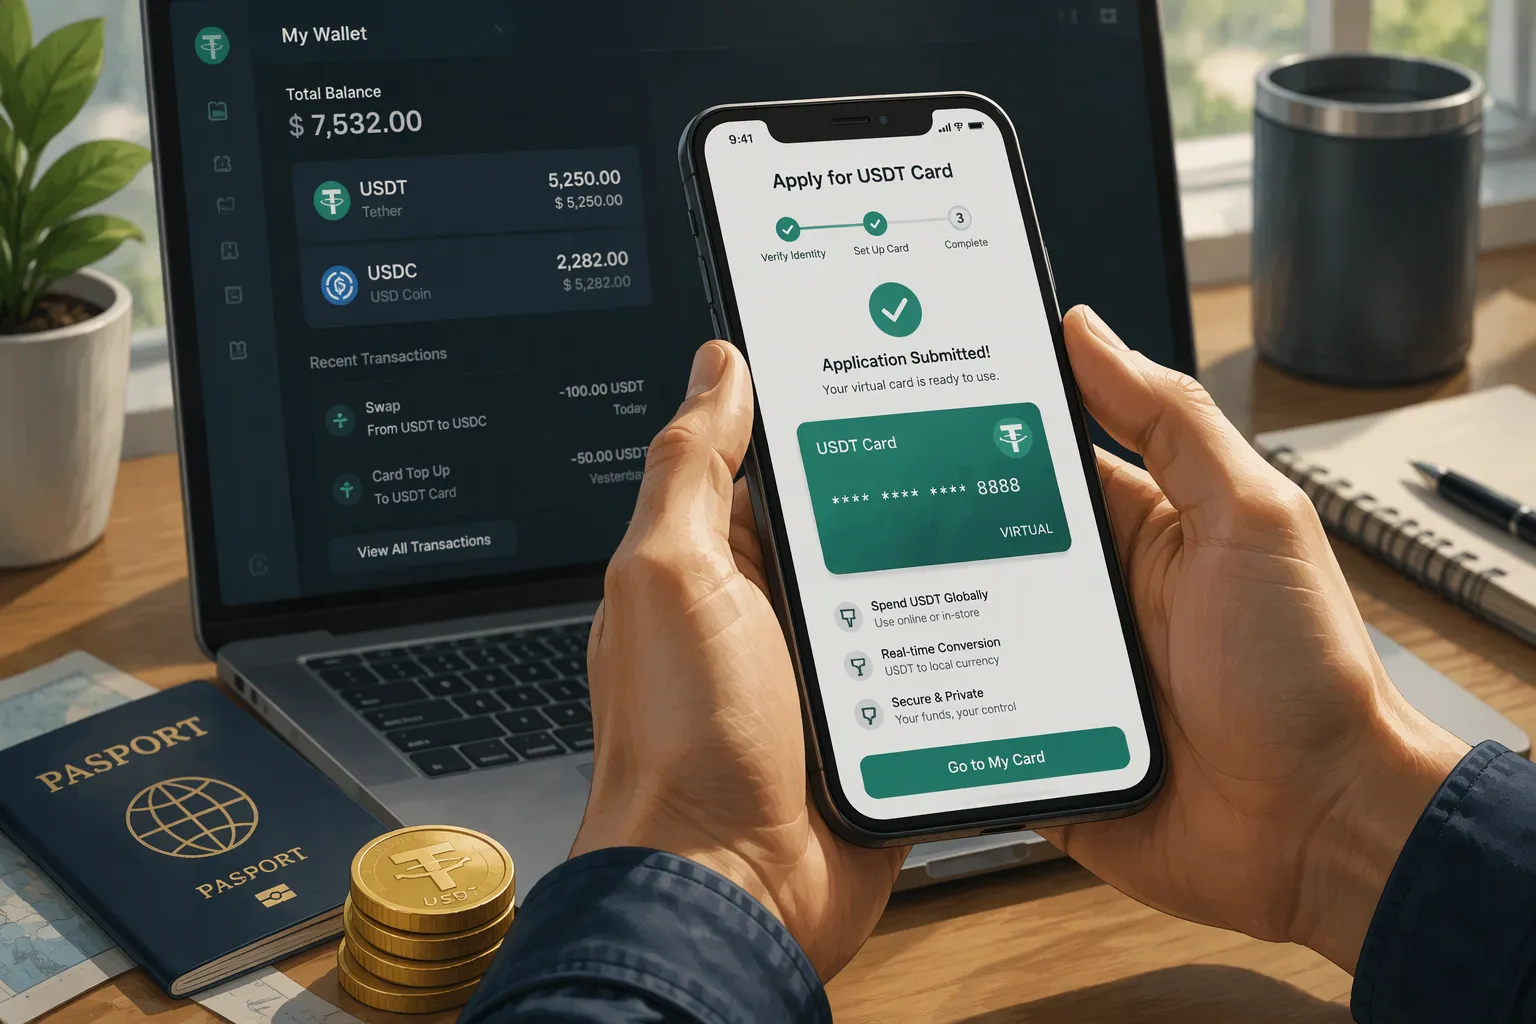
先搞懂一件事:USDT 卡不是把 USDT 存在卡片裡。卡片只是前端,真正動錢的是後端的兌換與清算。vocus 的文章把流程拆得很清楚,你刷卡的那一刻,後台大概跑了這幾步:
資產準備:你在發卡平台的 App 或託管帳戶裡放著 USDT、USDC、ETH 或 SOL。
刷卡請求:商家發起扣款,比如 100 元新台幣。
即時兌換:發卡渠道的後台在幾毫秒內,按即時匯率把你帳戶裡的美元穩定幣等值扣除。
法幣清算:發卡機構把換到的法幣撥給商家,交易完成。
商家收到的是法幣,他根本不知道你付的是穩定幣。那穩定幣背後的儲備怎麼運作?rich01 解釋,發行商收到美元存款後,按 1:1 比例發行等量代幣;有人兌回法幣時,發行商從儲備取出等量法幣匯進對方帳戶,鏈上等量代幣隨即銷毀。vocus 另一篇文章提到,這筆儲備通常投入現金、短期美國國債、隔夜回購協議等流動性高、風險低的工具,並稱 USDT 去年靠利息淨賺逾 100 億美元。
跟傳統卡片比,差別在哪?cmnews 的整理值得一看:
比較面向 | USDT 卡 | 傳統支付卡 |
|---|---|---|
結算速度 | 現有公鏈上即可跨境移轉,從 T+2、T+3 壓縮到幾十秒 | 結算天數動輒 T+2、T+3 |
預存資金 | 降低各國帳戶預存需求,釋放營運資金 | 無此概念 |
鏈上紀錄 | 公開不可竄改,資金位置近乎即時可查 | 無此概念 |
交易終局性 | 上鏈即不可逆,與傳統金融可「反悔」的爭議邏輯不同 | 可反向處理爭議 |
法幣出入金 | 最後仍須兌回法幣,持牌 off-ramp 機構是瓶頸 | 法規保護完整、帳務環境熟悉 |
對長期旅居的人來說,第一列就是重點。你在峇里島等一筆生活費,不用再等三個工作天。
台灣用戶申請步驟
申請流程其實不複雜,難的是細節。goodvibe 以 Etherfi 為例,步驟大致如下:
KYC 驗證:上傳護照或台灣身分證,文件沒問題通常等 5 到 10 分鐘就通過。
驗證後進「Cash」頁面,點「Add Card」。
選虛擬卡或實體卡,點「Get Your Card」;虛擬卡申請完立刻可用。
入金:瀏覽器裝 MetaMask 或 UniSwap 錢包套件。
先存少量穩定幣測試,例如 10 到 30 USDC,並確保錢包裡有 ETH 付 Gas。
登入平台,進 Vault 選單,點「Add Funds」。
選「從軟體錢包匯入」,連接錢包。
Network 維持預設以太坊,選 USDC,輸入金額後確認入金。
卡關點在哪?淘寶的購物指南列了幾個實務提醒:
KYC 審核失敗風險:部分國際平台對台灣證件審核嚴格,照片模糊或資料不符,資金可能凍在平台領不出來。
合規與資金安全:非本地持牌機構可能有合規疑慮,建議「用多少充多少」,別存大額。
反洗錢機制:別頻繁換 IP 或拿多個商戶小額測試,很容易觸發 AML 警報被鎖帳戶。
並非 100% 成功:發卡通道若被商戶列入黑名單,或短期大量同類交易觸發風控,照樣刷不過。
加密方案的門檻:購買 USDT、轉入錢包、質押兌換、申請發卡,中間還有 Gas 費、匯率滑點與私鑰管理,新手別當首選。
平台選擇:本地銀行 App 內建的虛擬卡符合本地法規、KYC 順暢、直接連結台幣帳戶;選國際平台就要確認它支援台灣身分證。
UUPAY 申請管道說明
UUPAY 在整條流程裡扮演的是「發卡渠道」這個角色,你負責持有資產,它負責把資產變成商家收得到的錢。對剛起步的台灣數位遊牧民族來說,它的門檻設計得比較友善。
新用戶有專享優惠:虛擬卡只要 1U 就能開卡,開卡後立刻返 1U,等於零成本試水溫。全體用戶的福利是卡片充值手續費全免,小額高頻的使用情境下,這一點累積起來很有感。
實體卡也已正式上線。官方列出的特點包括全球隨心刷、加密資產輕鬆花、最高 50% 返利、安全可靠、即時到賬。返利比例依方案而異,實際回饋要看你的消費類別與活動規則。
除了卡片本身,UUPAY 還整合了機票飯店預訂、eSIM 與聊天功能。你在東南亞換國家,eSIM 直接買;訂房訂機票在同一個 App 裡搞定,少開幾個視窗。邀請機制也值得一提:邀請的朋友越多,返佣等級越高,最多可達 50% 佣金。
技術性能與選卡要點
交易速度與支援鏈
速度這件事,取決於你走哪條鏈。USDT 在多條公鏈上都有發行,鏈上轉帳通常幾十秒內完成,跟傳統跨境匯款的 T+2、T+3 完全是兩個世界。你把幣從交易所提到發卡平台,選對鏈就快,選錯鏈就慢,甚至可能卡在橋上。
支援鏈種多不多,直接影響你的操作彈性。有些卡只吃單一鏈的特定幣種,例如 Bitget Wallet Card 目前支援儲值 Base 網路的 USDC,你就得先把資產換到那條鏈上。多鏈支援的卡讓你少繞幾步,但每條鏈的 Gas 費與擁堵程度不同,出發前先確認你手上的幣種與鏈種對得上。
手續費與儲值方式
費用結構是選卡的核心。bnext 整理的四張卡,數字攤開來看差很多:
卡片 | 儲值手續費 | 交易/消費手續費 | 其他費用 | 儲值方式 |
|---|---|---|---|---|
MEXC | 1% | 歐洲經濟區內 0;區外 2%(每筆最低 0.60 歐元) | 月費 1 歐元 | 單筆限額 3,000 USDT;每月限額 30,000 USDT |
Gate | 0.9% | 非歐元 0.2%(歐洲境內)、2%(歐洲境外) | 虛擬卡、實體卡均無開卡費 | 加密貨幣儲值或交易帳戶直接消費;日限額 25,000 EUR |
Bitget Wallet Card | 0 費用 | 非美元消費 1.7% 法幣轉換費 | 開卡費 10 美元;無年費月費 | 支援 Base 網路 USDC;單日上限 5,000 美元 |
Bitget 交易所 Visa 加密信用卡 | 未載明 | 交易手續費 0.9%;ATM 取款另收 0.65 美元加 2% | 無年費,首次虛擬卡與實體卡免費 | 僅支援 USDT;僅對 VIP 用戶開放 |
看出重點了嗎?儲值手續費從 0 到 1% 都有,消費端還要看你的幣種與地區。UUPAY 目前卡片充值手續費全免,小額高頻使用時,這筆省下來的很有感。
依旅行模式選卡
短程旅行,例如兩週的日本行,你重視的是開卡快、免月費。虛擬卡當天開當天用,回國就放著,別選有月費的方案,不然回台灣還在扣錢。
長期旅居,像在清邁待半年,你要看的是儲值成本與 ATM 提領費。每月固定把生活費換進去,儲值手續費 1% 跟 0% 的差距,半年下來就是一頓好料。多國移動的人,重點放在法幣轉換費與支援鏈種,你會在歐洲刷歐元、在東南亞領當地現金,非美元消費的轉換費會一直咬你。
選卡沒有標準答案,只有適不適合你當下的移動節奏。合規牌照也該看一眼,UUPAY 持有美國 MSB 牌照,旗下公司有瑞士與加拿大牌照,香港註冊符合亞洲監管要求,這些是你把錢放進去的底氣。
跨境支付與 ATM 提領實務
海外消費與線上支付
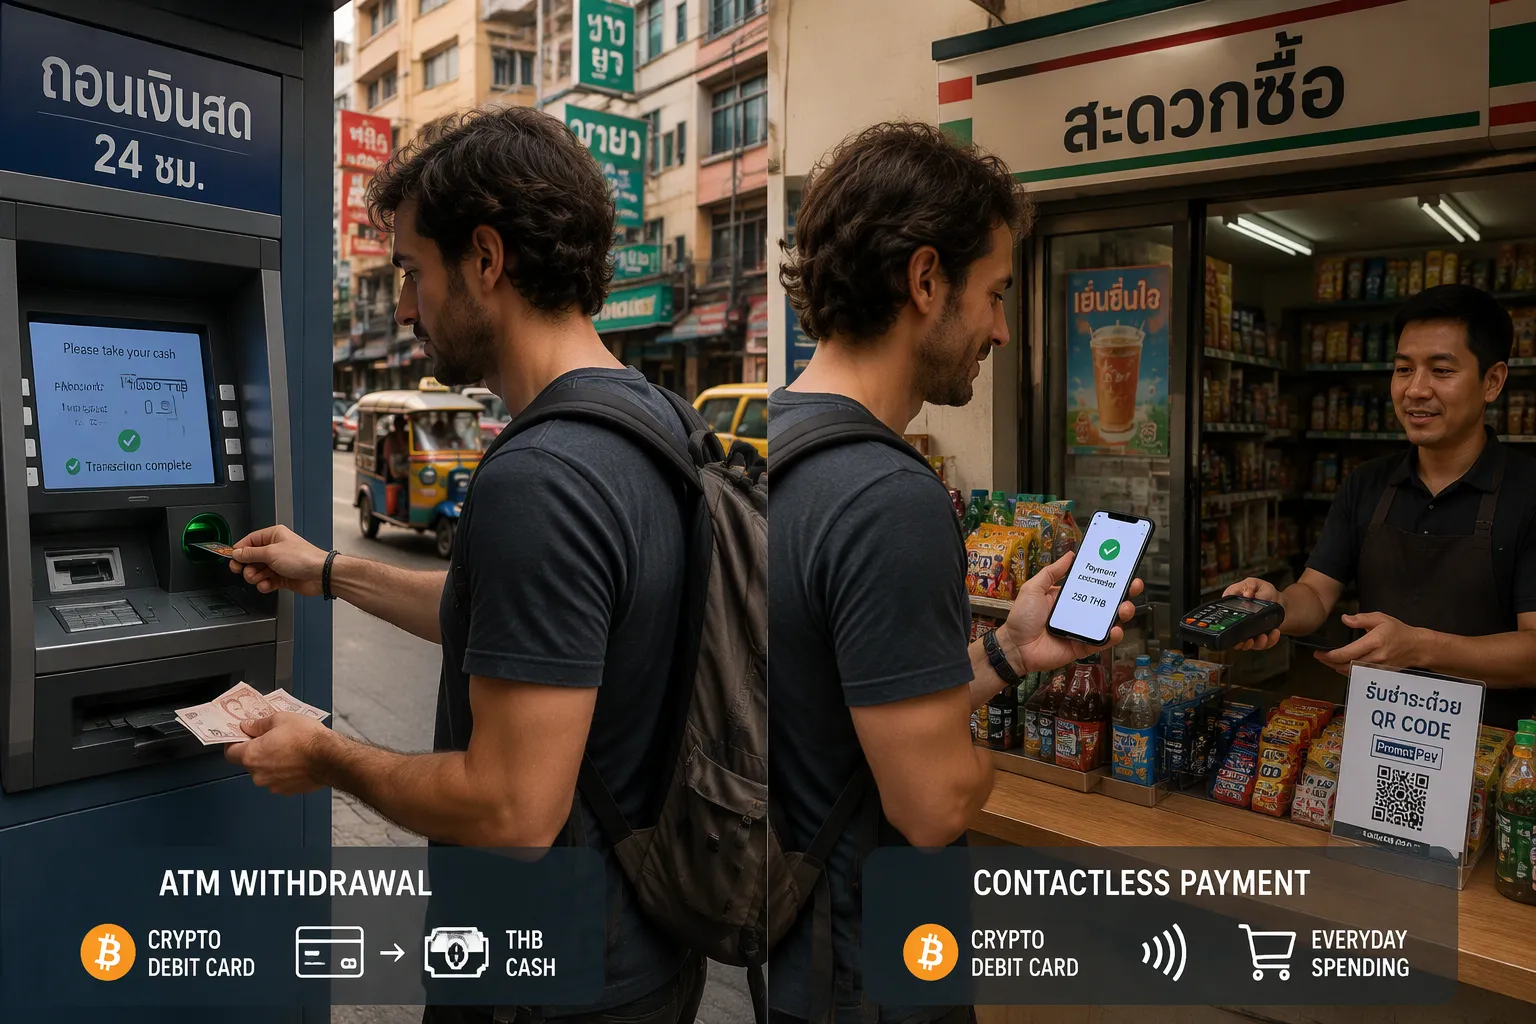
你在清邁的超商買瓶水、在里斯本的餐廳吃晚餐、在訂房網站刷一晚住宿,這些場景 USDT 卡都吃得下來。grenade 把常見用途列得很實在:日常消費如超商、餐廳、電商、訂房,還有訂閱付費如 AI 工具與 Netflix。整條流程跑起來大概長這樣:
用當地貨幣買 USDT,台灣用戶可以走 MAX 或 BitoPro。
註冊發卡平台並完成 KYC,用身分證或護照驗證。
把 USDT 轉進卡片帳戶,轉帳前確認雙方支援同一條網路,地址選錯可能拿不回來;台灣交易所轉出時要填 Travel Rule 資料。
開虛擬卡、綁定行動支付,多數卡的虛擬卡審核通過就能用,綁進 Apple Pay 或 Google Pay 後,實體店也能感應付款。
訂閱服務是另一個高頻場景。你付 ChatGPT 或 Netflix,帳單以美元計價,看的是「美元手續費」;你在當地刷台幣、港幣、新幣、令吉,看的是「非美元手續費」。grenade 的表格把兩者分開列,這個細節很多人一開始會漏掉。
ATM 提領與匯率成本
現金還是得領。東南亞不少小店、市集、嘟嘟車只收現金,你不可能全靠感應付款。選卡時可以勾選「可 ATM 提款」這個條件,grenade 提醒,習慣手機付款的人就勾 Apple Pay、Google Pay 或在地支付如台灣 LINE Pay、香港 AlipayHK,只留下能綁定的卡。
提領的成本結構分三層。第一層是發卡方收的提領手續費,第二層是 ATM 所屬銀行收的服務費,第三層是匯率。匯率怎麼算?earning.tw 說明,消費時系統把卡片中的加密資產即時轉換成當地法幣結算,採用即時市場匯率,可能包含發卡機構和支付網路收取的微小點差或法幣轉換費。提領同理,你看到的當地鈔票數量,已經把這幾層都吃進去了。
實際估算的方式很簡單:領一筆錢之前,先看 App 顯示的扣款金額,再對照當下市場匯率,差額就是你的總成本。領小額、領多次,固定手續費會一直咬你;一次領足、減少次數,單位成本就降下來。這是台灣數位遊牧民族在現金與刷卡之間要自己拿捏的節奏。
消費回饋與適用限制
回饋看起來很甜,限制藏在細字裡。grenade 整理的幾張卡,回饋從 1.5% 到 10% 都有,但高回饋常有等級門檻和每月上限。以 KGI 幣享卡為例,國內一般消費 1% 無上限,海外一般消費 2% 且免收 1.5% 海外交易手續費至 2026 年 3 月 31 日;指定通路如國內餐廳與加油站 3%,每期上限 300 點,指定遊戲平台 3%,每期上限 200 點,兩者分開計算,每期加碼合計上限 500 點,不得要求合併計算。
額度也是限制。earning.tw 指出,單日消費上限依 KYC 等級與卡片版本而異,某些版本可能為 5,000 美元,年度上限可能達 100,000 美元或更高。另一張卡的規則更細:美元消費免收外幣手續費但沒有 1% 回饋,非美元消費收 1% 外幣手續費、系統即時返還 1% 回饋等於打平,每日第 4 筆起收 0.5 USDT 手續費,台幣消費匯率磨損約 0.8~1%,有些台灣通路還可能因發卡銀行限制刷不過。
還有一條容易誤解的線。KGI 幣享卡只是把消費回饋轉換成加密貨幣,不是直接買幣的工具;台灣法規規定無法用信用卡在國內加密貨幣交易所刷卡入金,在國外投資平台與 MCC CODE 6211、6051、7261 等交易也拿不到回饋。UUPAY 的返利最高 50%,比例依方案與活動規則而定,實際回饋要看你的消費類別,別把宣傳數字當成每筆都拿得到。
台灣數位遊牧民族的法規與稅務
各國加密支付規範
每個國家看待加密支付卡的角度都不一樣。歐盟走 MiCA 框架,要求發卡與兌換服務取得執照;日本把加密資產納入資金結算法管理;泰國、越南對加密支付的態度鬆緊不一。你刷同一張卡,在里斯本合法合規,到了另一國可能就踩線。
實務上你要確認兩件事:當地是否允許加密資產作為支付結算工具,以及發卡方在當地有沒有牌照。有些國家只規範「商家收幣」,不管你後端怎麼換;有些國家連錢包託管都管。出發前查一下旅居國的央行或金融監管機關公告,比事後補救省事得多。
申報義務與稅務風險
台灣這邊,你有所得就要申報。海外所得、加密資產交易利得,該報的別裝沒事。旅居國那邊,停留天數往往決定你是不是稅務居民,一旦成為居民,全球所得可能都要申報。兩邊規則疊起來,最容易出錯的就是「我以為不用報」。
順帶提一個在地脈絡。tasker.com.tw 整理的台灣數位遊牧簽證 2025 年 1 月上路,最長可停留 6 個月,適用免簽國家,護照效期至少 6 個月。收入門檻二擇一:年滿 30 歲者,最近兩年內任一年年收入達 40,000 美元;年滿 20 歲未滿 30 歲者,門檻為 20,000 美元。財力證明要求每月平均存款達 10,000 美元,還要有涵蓋停留期間的醫療及住院保險。這些條件提醒你,收入與資金流向都會被檢視,帳目清楚才走得長遠。
合規使用實務建議
合規不是口號,是日常習慣。你可以這樣做:保留每筆充值與消費紀錄,截圖 App 的交易明細;大額移動前先確認旅居國的申報門檻;別用多個帳號分散小額交易,那反而容易觸發風控。依旅居國法規調整使用方式,這條原則比任何攻略都實用。
選平台時,把合規資質當成必要條件。UUPAY 持有美國 MSB 牌照,旗下公司持有瑞士牌照和加拿大牌照,巴西地區牌照申請中,香港註冊符合亞洲監管要求。技術面有 PCI DSS Level 1 認證,並提供 24/7 全球支援。對長期在外的台灣數位遊牧民族來說,半夜卡片出狀況還找得到人,這件事的價值不輸任何回饋。
成本分析與費用拆解
發卡費與儲值費
開卡要不要錢,差別比你想的大。Bitget Wallet Card 開卡費 10 美元,MEXC 每月收 1 歐元月費,Gate 的虛擬卡與實體卡都不收開卡費。你如果只是短期出國兩週,一筆 10 美元的開卡費攤下來,等於每天多花零點七美元,划不划算自己算。
儲值費更是長期旅居的隱形開銷。MEXC 收 1%,Gate 收 0.9%,Bitget Wallet Card 標榜零費用。你每月換 1,000 美元生活費進去,1% 就是 10 美元,半年六十美元,夠你在清邁吃好幾頓。UUPAY 目前卡片充值手續費全免,新用戶虛擬卡 1U 開卡、開卡立返 1U,等於零成本先試一個月,覺得順再繼續用。
交易費與匯率成本
刷卡當下的費用分兩層:交易手續費與匯率點差。MEXC 在歐洲經濟區內消費零手續費,區外收 2%,每筆最低 0.60 歐元。Gate 在歐洲境內非歐元交易收 0.2%,境外收 2%。Bitget Wallet Card 對非美元消費收 1.7% 法幣轉換費。Bitget 交易所那張卡交易手續費 0.9%,ATM 取款另收 0.65 美元加 2%。
把四張卡攤開來看,差異一目了然:
卡片 | 發卡費 | 儲值費 | 交易費 | 匯率成本 |
|---|---|---|---|---|
MEXC | 未載明 | 1% | 區內 0;區外 2%(最低 0.60 歐元) | 月費 1 歐元 |
Gate | 虛擬卡、實體卡均免 | 0.9% | 歐洲境內非歐元 0.2%;境外 2% | 未載明 |
Bitget Wallet Card | 10 美元 | 0 費用 | 非美元消費 1.7% 法幣轉換費 | 含於轉換費 |
Bitget 交易所卡 | 首次虛擬卡與實體卡免費 | 未載明 | 0.9%;ATM 另收 0.65 美元加 2% | 未載明 |
匯率那一欄最容易被忽略。系統採即時市場匯率結算,中間可能夾著發卡機構與支付網路的微小點差。你刷一筆 100 歐元的晚餐,帳單上的台幣數字跟 Google 查到的匯率差多少,那就是你的真實成本。
長期旅居成本優化
短程旅行的人,重點放在別被月費咬。回台灣後卡片放著,MEXC 的 1 歐元月費照扣,一年下來十二歐元,不如選免月費的方案。開卡費一次性的,攤在兩週行程裡感受不深,但月費是持續失血。
長期旅居的人,儲值費與匯率成本才是主戰場。你每月固定換生活費,儲值費 1% 跟 0% 的差距會複利式累積。多國移動的人,盯緊非美元消費的轉換費,你在歐洲刷歐元、在東南亞領現金,1.7% 跟 2% 的差別在幾十筆交易後就很有感。
優化不等於摳門,是選對節奏。小額高頻的人,充值手續費全免的方案累積起來最省;大額低頻的人,一次領足現金、減少 ATM 次數,把固定手續費攤薄。UUPAY 最高 50% 返利依方案與活動規則而定,把它當成加分項,別當成選卡的唯一理由。每個選項都有它適合的人,你的移動模式決定哪張卡對你最便宜。
風險管理與資產安全
私鑰保管與帳戶安全
私鑰就是你資產的鑰匙。誰拿到它,誰就能把幣搬走。你自己保管私鑰時,把它寫在紙上、離線收好,別拍照存雲端,別貼在記事本 App 裡。earning.tw 提到,把絕大多數資金放進與網路隔離的冷錢包,能大幅降低駭客入侵的風險。這句話對長期旅居的人特別實在,你在咖啡廳連公共 Wi-Fi,熱錢包裡的東西就是別人的目標。
帳戶這一層,兩步驟驗證是基本盤。investors.tw 整理幣安的安全設定,值得你照著檢查一輪:
安全設定項目 | 具體做法 |
|---|---|
啟用 2FA 驗證 | 登錄、提款、交易都要輸入驗證碼;建議設兩種以上,最好包含谷歌驗證器,也可用 YubiKey 這類硬體金鑰 |
提現白名單 | 設定後只能提到預設錢包地址,白名單提現同樣要 2FA |
防釣魚碼 | 設 4 至 20 個字元,官方郵件會帶這串碼,用來辨識真假 |
設備管理 | 在安全中心查看授權設備的 IP 與所在地,發現可疑就刪除 |
帳戶活動 | 查看登錄紀錄,覺得異常可先停用帳號再聯繫客服 |
複雜密碼 | 別跟其他網站重複,大小寫字母、數字、特殊符號混著用 |
earning.tw 還提到,平台會在新 IP 登入時自動鎖住提領功能,並用 PGP 加密保護官方通信。你把這些開好開滿,等於替帳號上了好幾道鎖。
遺失處理與爭議解決
卡片不見了,第一步是凍卡,不是找卡。多數發卡平台在 App 裡就有「凍結」或「停用」按鈕,按下去之後,這張卡就刷不動。你在異國街頭掉了卡,先開 App 處理,再想要不要報警。實體卡遺失通常可以申請補發,虛擬卡更簡單,直接換一張新卡號。
盜刷的處理邏輯跟傳統信用卡不太一樣。傳統卡有爭議款機制,你可以打電話給銀行喊「這筆不是我刷的」,銀行會啟動調查。加密支付卡走的是鏈上結算,交易一上鏈就不可逆,這點在 cmnews 的比較表裡寫得很清楚。所以你要做的不是事後爭議,而是事前防守:開啟消費通知、設定單筆與單日限額、把不常用的卡凍結。真的遇到問題,UUPAY 提供 24/7 全球支援,半夜卡片出狀況還找得到人,這件事在國外比什麼都值錢。
分散資產與備援支付
雞蛋別放同一個籃子,這句話在數位遊牧身上是生存守則。你可以把生活費拆成三份:一份放 USDT 卡帳戶,應付日常刷卡;一份放交易所或冷錢包,當作備用金;一份留傳統銀行帳戶或另一張卡,當最後防線。任何一個環節掛掉,你都不會斷炊。
備援支付要真的能用,不是存在手機裡就好。你至少準備兩個不同發卡方的支付工具,一個走加密、一個走傳統,兩者的風控邏輯不同,同時出事的機率低很多。挑平台時把合規資質看進去,UUPAY 持有美國 MSB 牌照,旗下公司有瑞士與加拿大牌照,香港註冊符合亞洲監管要求,技術面有 PCI DSS Level 1 認證。這些不是行銷詞,是你把錢放進去、人在國外時的底氣。平常小額測試備援卡能不能刷,別等到主要那張掛了才發現備援也是死的。
USDT 卡不是萬靈丹,卻能替台灣數位遊牧民族省下跨境匯款與換匯的麻煩。選卡看你的移動節奏:短程旅行重免月費,長期旅居重儲值成本,多國移動盯緊轉換費。出發前確認申請資格、比完費用結構、查清旅居國法規,再把兩步驟驗證與備援支付設好。從 UUPAY 這類合規管道開始評估,讓冒險走得長久。
FAQ
開一張 USDT 卡要花多少錢?
新用戶虛擬卡 1U 開卡,開卡後立刻返 1U,等於零成本。實體卡也已上線,你可以先試虛擬卡再決定。
刷卡和充值會被收手續費嗎?
UUPAY 目前卡片充值手續費全免。小額高頻使用時,這筆省下來的累積很有感,實際交易費依方案與消費類別而定。
把錢放在平台安全嗎?
UUPAY 持有美國 MSB 牌照,旗下公司有瑞士與加拿大牌照,香港註冊符合亞洲監管,並通過 PCI DSS Level 1 認證,提供 24/7 全球支援。你仍該開兩步驟驗證、分散資產。
另見

© Copyright 2025 UUPAY-ZH-TW - All Rights Reserved.