台灣人遊韓國:刷 USDT 卡省下換匯手續費
答案是:可以。刷 USDT 卡省下換匯手續費的原理很簡單,你把加密資產轉成法幣直接扣款,跳過傳統換匯的價差與手續費。
想想看,你在機場換韓元,牌告匯率一看就比網路差一截,手續費再扣一筆。回國對帳才發現,這趟旅程光換錢就多付了好幾百塊,心不心痛?
接下來,你會看到實際能省多少、UUPAY 怎麼申請、韓國怎麼刷,還有哪些風險要先想清楚。我也會拿 WOWPASS 和海外高回饋卡來對照,讓你挑最適合自己的做法。
核心要點
USDT 卡讓你跳過現金換匯的價差與手續費,直接從加密資產扣款。
刷卡時選擇韓元結帳,避開 DCC 的較差匯率,省下更多錢。
先小額試刷,確認匯率與費用結構,再放大使用金額。
關於作者
Will是 UUPAY 的資深 Web3 支付專家和 SEO 內容負責人。他在全球去中心化金融(DeFi)和支付生態系統方面擁有豐富經驗,專注於開發無縫的加密貨幣至法幣的零售解決方案。 Will 持續分析數位錢包整合、國際合規框架以及虛擬帳單優化,致力於為全球用戶提供安全、簡單且無國界的交易指南。
傳統換匯痛點
現金換匯成本
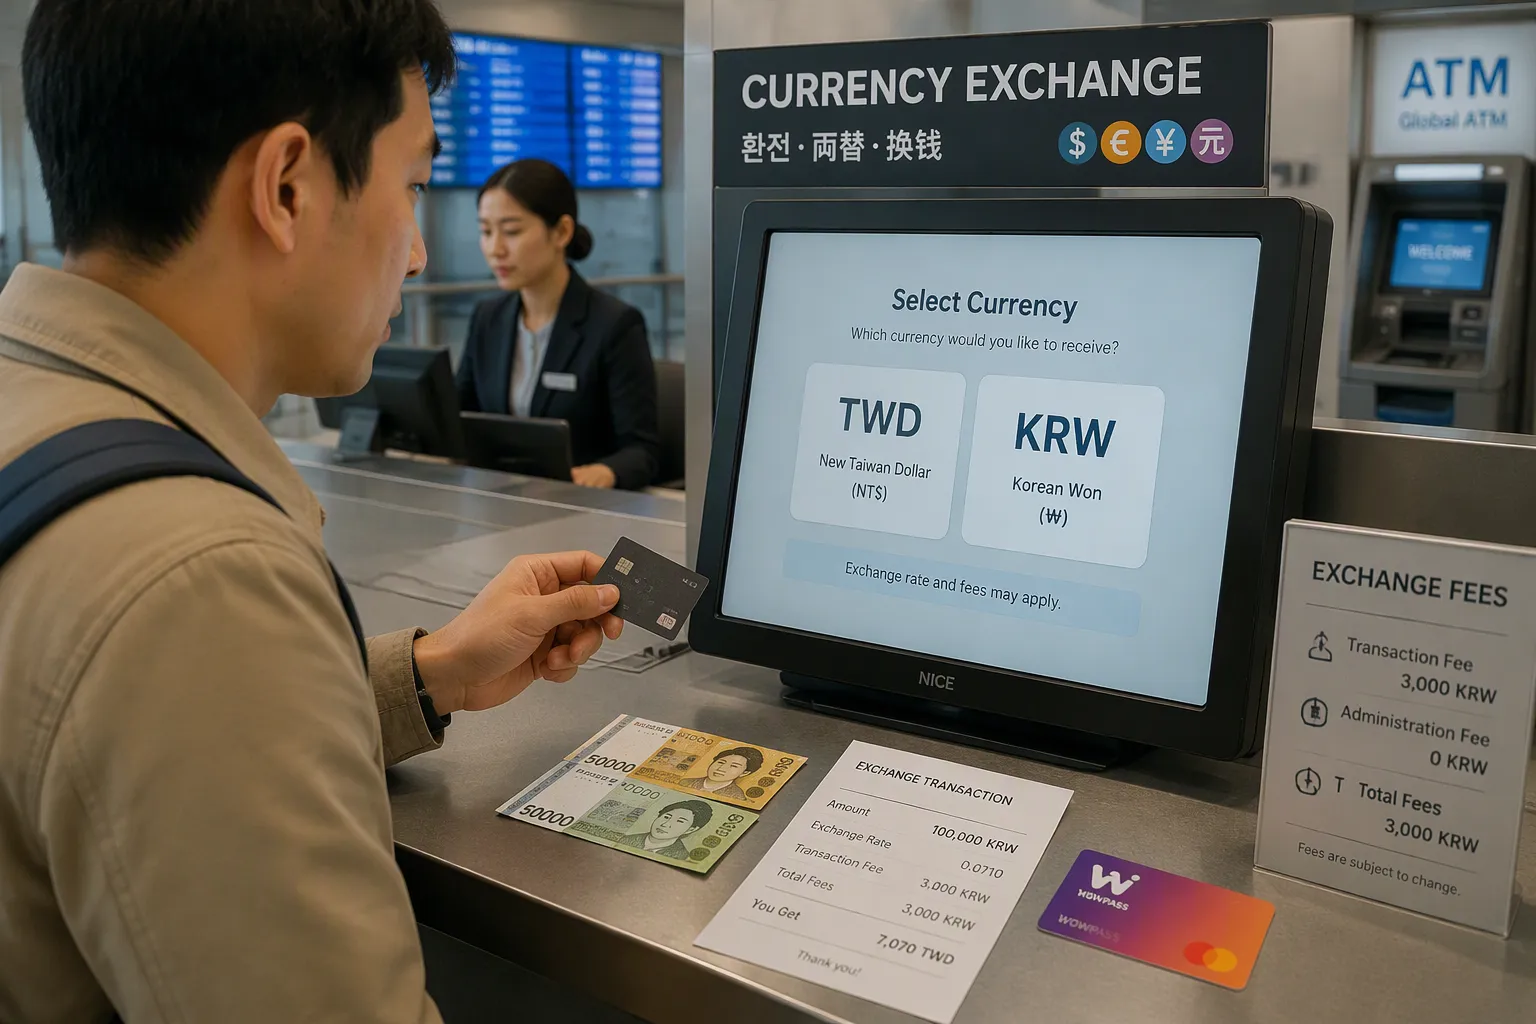
先講最直覺的做法:帶台幣現鈔去韓國換韓元。你以為這樣最單純,其實費用藏在兩個地方。一個是牌告匯率跟即時匯率的價差,另一個是手續費。以 WOWPASS 為例,你用台幣現鈔儲值,第一步就先扣一筆註冊費。現場機台辦卡是 6,000 KRW(原 5,000 KRW),App 預約辦卡 5,500 KRW(原 4,500 KRW),機場套裝辦卡 5,500 KRW(原 5,000 KRW)。這筆錢在你換到任何韓元之前就已經飛了。
換到韓元之後,想領回現鈔還有關卡。單次提領上限 10 萬韓元,每次手續費 1,000 KRW,只有首次提領免費。你如果一次領不完、分三次領,手續費就重複收三次。另外單日換錢(儲值台幣)上限 200 萬韓元,卡片儲值上限 100 萬韓元,7 天儲值上限 1,000 萬韓元。聽起來額度夠用,但臨時想多換一點,就會被上限卡住。
信用卡手續費
那直接刷卡呢?台灣發行的信用卡,海外交易手續費一般是 1.5%。這 1.5% 拆成兩塊:國際發卡組織(Visa、Mastercard、JCB)收約 1% 的跨境交易費,發卡銀行收最高 0.5% 的國外交易服務費,金管會對這 0.5% 訂有上限。所以你在韓國刷 5 萬台幣,手續費就是 750 元。這筆錢不會另外通知你,直接併進帳單。
有人會說,那就挑海外高回饋卡啊。沒錯,這條路有它的位置,但關鍵在回饋率要超過 1.5% 才划算。表面回饋 1% 的卡,扣掉 1.5% 手續費,淨回饋約 -0.5%,你還是倒貼。2% 回饋扣完剩約 0.5%,3% 回饋扣完約 1.5%。換句話說,回饋率沒過 1.5% 這條線,你只是把左手的手續費換到右手。
費用疊加效應
最容易被忽略的,是結帳時跳出來的幣別選項。這叫 DCC(動態貨幣轉換)。店員問你「要刷台幣還是韓元」,你按了台幣,以為方便,其實匯率通常比較差。舉個例子:128,000 KRW 的商品,市場中間匯率 0.024 換算約 3,072 台幣;走 DCC 以台幣結帳,匯率 0.026,換算 3,328 台幣,多出約 8.3%,也就是約 256 元。而且這筆交易仍走國際清算,國外交易手續費照收。
部分購票平台的 DCC 更兇,匯率往往比銀行牌告高出 3-5%,國際組織清算匯率還會再加約 1.5% 的銀行貨幣轉換費。正確做法很簡單:結帳一律選韓幣 KRW。你把價差、手續費、DCC 這三層疊起來看,就會發現一趟旅行多付的錢,往往不是一筆大開銷,而是好幾筆小錢默默加總。這也是為什麼下一節要談 USDT 卡的運作原理:它想處理的,正是這幾層疊加的成本。
USDT 卡運作原理
加密資產轉法幣扣款
你可以把 USDT 卡想成一張「預付卡」。出國前,你先把 USDT 存進卡片帳戶。到了韓國,你在店家刷卡,發卡方在後台把你的 USDT 換成韓元,付給商家。整個過程你不用跑換錢所,也不用捧著一疊現鈔。
這跟傳統信用卡最大的差別,在於「錢從哪裡來」。傳統信用卡是銀行先幫你墊款,帳單來了再結匯。USDT 卡是你先放資產進去,刷多少扣多少。中間那層換匯,由發卡方幫你處理掉。
聽起來很順,對吧?但你要知道,發卡方不是做慈善。它幫你轉換,就會有轉換的規則與費率。這張卡好不好用,關鍵就在這裡。
如何省下換匯手續費
省錢的邏輯有兩層。第一層,你跳過了現金換匯的價差。前面提過,用台幣現鈔換韓元,牌告匯率就差一截,還有註冊費與提領手續費。USDT 卡不經過這一關,自然少掉這筆。
第二層,你避開了海外刷卡那 1.5% 的手續費。這 1.5% 是台灣信用卡的遊戲規則,USDT 卡走的是另一套清算路徑,不套用這個費率。刷 USDT 卡省下換匯手續費的說法,主要就是從這兩層來的。
但別急著歡呼。儲值與轉換這一段,還是有成本。你買 USDT 的價格、鏈上轉帳的費用、發卡方的轉換費率,每一項都會吃掉你省下的錢。有些平台會用活動把這塊壓低,例如 UUPAY 目前主打卡片充值手續費全免,新用戶虛擬卡 1U 開卡還返 1U。這類活動確實能讓成本結構更漂亮,但你要自己算清楚:活動結束後呢?
還有一點值得放心。合規這塊,UUPAY 持有美國 MSB 牌照,旗下公司也有瑞士與加拿大牌照,香港註冊符合亞洲監管要求,並通過 PCI DSS Level 1 認證。你放進去的錢有沒有保障,這比省幾塊錢更重要。
刷 USDT 卡省下換匯手續費:試算比較
範例試算
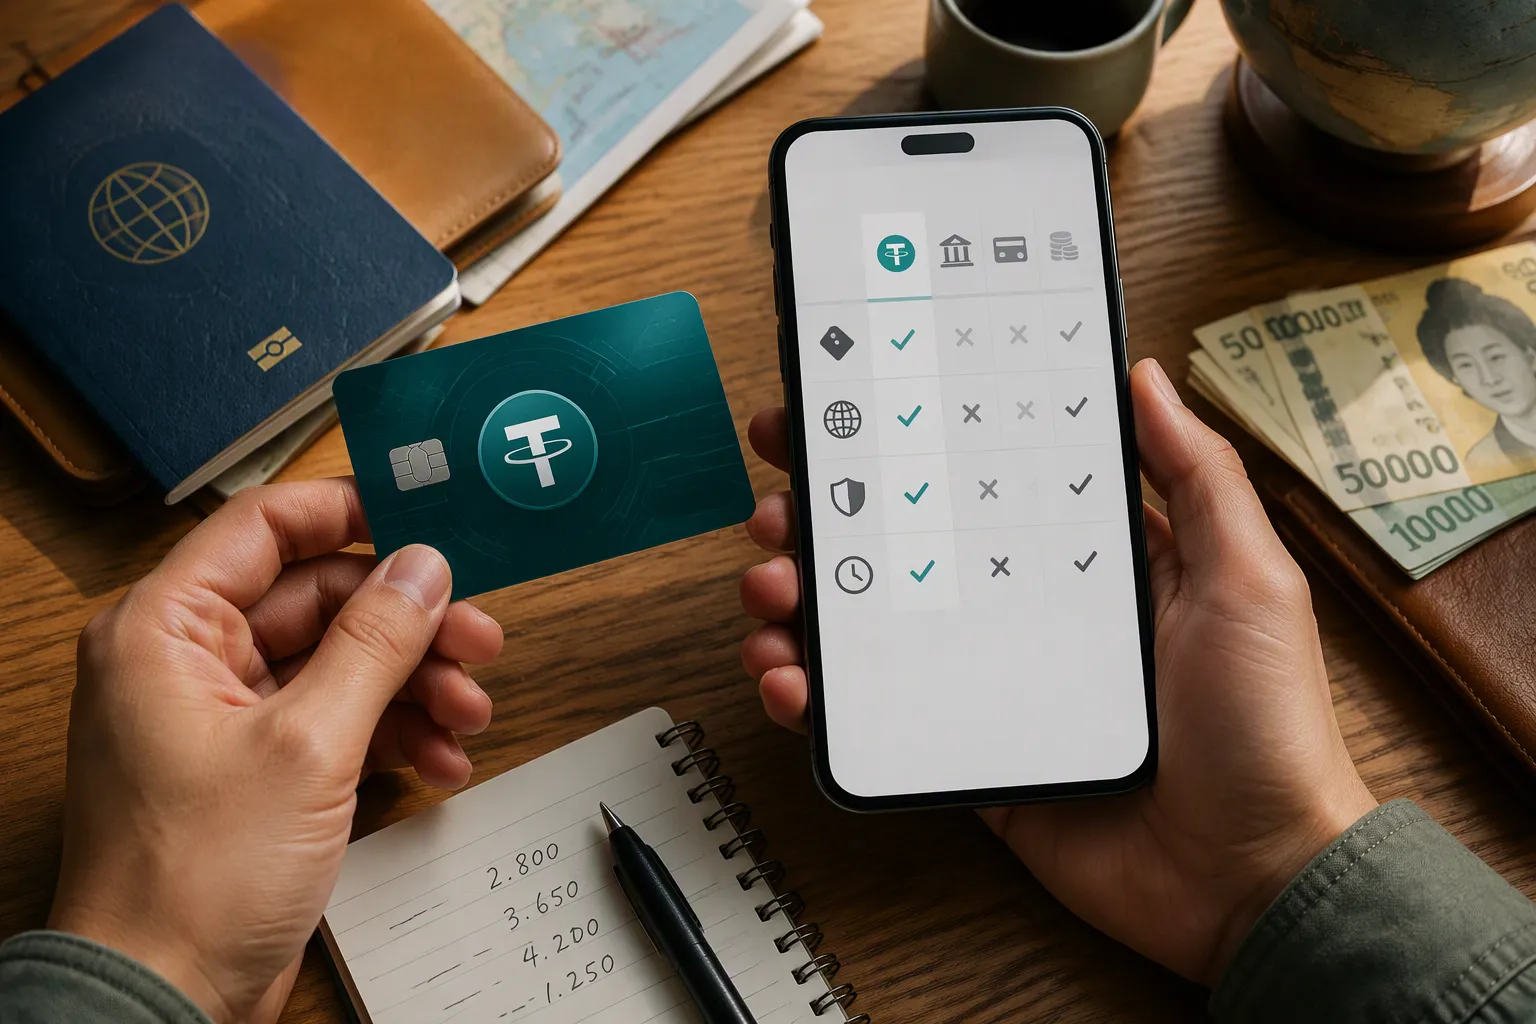
光講原理太抽象,我們直接算給你看。假設你這趟韓國行刷卡消費合計 30,000 台幣,四種做法擺在一起比。先說清楚,以下數字是示意值,實際結果依你當下的匯率與方案而異。
支付方式 | 主要成本項目 | 示意支出 |
|---|---|---|
現金換匯 | 匯率價差、註冊費、提領手續費 | 約 600 元以上 |
海外高回饋卡 | 1.5% 手續費扣掉回饋 | 約 450 元,回饋 2% 時可打平 |
WOWPASS | 註冊費、換匯價差 | 註冊費先扣,再依即時匯率換 |
儲值與轉換費率 | 依方案而定,活動期可壓很低 |
先看現金換匯。你帶台幣去換,價差先吃掉一層,WOWPASS 的註冊費再扣一筆,提領現鈔每次還要 1,000 KRW。這條路的成本不透明,你很難在出發前算準。
海外高回饋卡呢?1.5% 手續費是固定的,30,000 元就是 450 元。回饋 2% 剛好打平,回饋 3% 才真的賺。但回饋常有上限與名額限制,別只看廣告上的數字。
USDT 卡的成本要看費率結構。部分卡片收 0.9% 加密貨幣轉換費,外加 1% 外匯轉換費,且不收取年費。這樣算下來不一定最便宜,關鍵在發卡方有沒有把這段壓低。UUPAY 目前卡片充值手續費全免,新用戶虛擬卡 1U 開卡還返 1U,這段成本就幾乎歸零。所以刷 USDT 卡省下換匯手續費這件事,成立與否很吃你選的方案。
影響省錢的變數
第一個變數是匯率波動。USDT 對台幣的價格會動,你儲值的時點不同,成本就不同。今天換跟下週換,結果可能差一截。
第二個是儲值與轉換費率。這是最容易被忽略的一塊。有些卡片另收每月管理費、兌換手續費或提款手續費,名目一多,你省下的手續費就被吃回去。Tangem 卡的交易手續費低於 1%,每日提款上限約 1,000 美元,這類條件你要一併看。
第三個是消費金額大小。金額小,固定費用占比就高;金額大,費率差異才看得出來。建議你先小額試一趟,確認實際扣款金額,再放大使用。
第四個是上限。WOWPASS 單日換錢(儲值台幣)上限 200 萬韓元,你買精品或大批伴手禮,可能一天就撞到天花板。USDT 卡沒有這層限制,但你要注意自己卡片本身的額度。
說到底,這四種做法沒有絕對贏家。你的消費習慣、對加密資產的熟悉度、願不願意花時間研究費率,才是決定哪個划算的關鍵。
UUPAY 申請與刷卡教學
申請與儲值步驟
申請流程不複雜,你照著做就行。第一步,下載 UUPAY App 並註冊帳號,輸入手機號碼、設定密碼,幾分鐘就能完成。第二步,完成身分驗證,上傳證件、自拍比對,這是合規要求,別嫌麻煩。第三步,申請 USDT 卡。新用戶開虛擬卡只要 1U,開卡後還立返 1U,等於先讓你零成本試水溫。第四步,儲值 USDT 進卡片帳戶。目前全體用戶的卡片充值手續費全免,這點對旅客很實際,你存多少就進多少,不會先被扒一層。
想拿實體卡的人也有選擇。UUPAY 實體卡已正式上線,主打全球隨心刷、加密資產輕鬆花,最高 50% 返利,安全可靠、即時到帳。返利比例依方案與活動而定,你申請前先看清楚當期規則。UUPAY 另外還提供機票住宿服務、eSIM 與聊天功能,出國前在同一個 App 裡把網路與住宿搞定,少開幾個視窗。如果你身邊朋友也常跑韓國,邀請他們加入,邀請越多、返佣等級越高,最高可達 50% 佣金。這算是額外小確幸,別為了佣金硬拉人,順其自然就好。
韓國刷卡實務
到了韓國,結帳時店員問你「台幣還是韓元」,你的答案永遠是韓元 KRW。前面算過 DCC 的價差,按台幣結帳多付的那幾百塊,夠你多吃一頓部隊鍋。選 KRW 走國際清算,匯率才不會被動手腳。這也是刷 USDT 卡省下換匯手續費的關鍵動作之一,選錯幣別,省下的又吐回去。
商家接受度方面,大型通路、便利商店、百貨公司多半沒問題,傳統市場、小店、路邊攤就難說。你的備援方案要備好:至少兩張信用卡或簽帳金融卡,一張具備海外提款功能的簽帳金融卡,再加約一個月生活費的現金分散風險。雞蛋別放同一個籃子,這是旅人的基本常識。
交通卡加值多以韓幣現金在便利商店或地鐵設備進行。商店能刷你這張卡,不代表交通卡加值機也吃同一張卡,別到閘口才發現餘額不足。
最後提醒,刷卡成功不等於萬無一失。你每天花一分鐘看一下 App 裡的扣款紀錄,匯率與手續費有沒有異常,當天就能發現。小額先試、確認沒問題再放大金額,這套節奏套用在任何新支付工具上都管用。
風險與限制
匯率與費用結構
先潑一盆冷水。USDT 的價格會波動,你儲值那天的價格,跟你刷卡那天的價格,可能不一樣。這中間的差距,就是你要承擔的風險。省下的手續費有沒有被吃掉,得看你進場的時點。
費用結構也要看仔細。有些卡片表面免手續費,實際上另收轉換費或管理費。你以為賺到,結果是從別的名目扣回去。想確認刷 USDT 卡省下換匯手續費是不是真的成立,最好的辦法是小額試用。先刷一筆小額,對照扣款金額與當下匯率,算清楚再放大。這一步花你十分鐘,卻能省下整趟旅程的冤枉錢。
商家接受度與法規
韓國不是每個店家都吃這張卡。大型通路多半沒問題,傳統市場、小店、路邊攤就難講。你的備援要備齊:至少兩張信用卡或簽帳金融卡、一張具備海外提款功能的簽帳金融卡,再加約一個月生活費的現金分散風險。雞蛋別放同一個籃子。
法規這塊,你也要有基本認識。台灣方面,金管會已把虛擬通貨平台及交易業務事業納入洗錢防制範疇,業者須辦理確認客戶身分、紀錄保存與可疑交易申報;依辦法第 11 條,新臺幣 50 萬元以上的現金交易應申報。稅務上,虛擬通貨若被認定為支付工具,不在營業稅課稅範圍,但平台收取的手續費、服務費屬勞務銷售,應課營業稅。韓國方面,海外虛擬資產平台若以韓國人為目標從事虛擬資產業務,須事先向主管機關提交報告才能經營。你出發前花幾分鐘確認當期規定,比事後補救輕鬆。
合規與安全資訊也值得你納入評估。UUPAY 持有美國 MSB 貨幣服務商牌照,旗下公司持有瑞士牌照與加拿大牌照,巴西地區牌照申請中,香港註冊並符合亞洲地區監管要求,另通過 PCI DSS Level 1 認證、提供 24/7 全球支援。這些是你可以查證的事實,不代表沒有風險。匯率波動、費用結構、商家接受度與申報規定,仍要你自己把關。
最後做個中立對照。台灣Pay 韓國專區走掃碼路線,用兆豐銀行行動銀行 App 或台灣行動支付 App(限金融卡/帳戶)付款,免收 1.5% 國外交易手續費及任何交易處理費,也無其他附加費用。匯率怎麼算?以韓國農協銀行「韓元兌美元」匯率,搭配臺灣銀行「美元對新台幣」前一營業日匯率換算。這套做法適合偏好掃碼、不想碰加密資產的旅客。各種工具各有位置,你挑順手的就好。
回到最初的問題:能省嗎?能。刷 USDT 卡省下換匯手續費的關鍵,在於你跳過現金價差,也避開海外刷卡那 1.5%。
這條路適合常跑韓國、手上已有 USDT,或願意花點時間學加密支付的人。你偏好現金,就繼續換現鈔;你愛掃碼,台灣Pay 韓國專區也有它的位置。工具沒有高低,只有合不合你。
心動的話,先別急著重壓。小額試刷一趟,備好兩張備援卡與現金,確認扣款無誤再放大。這樣玩,才真的省得安心。
FAQ
刷 USDT 卡真的比換現鈔便宜嗎?
看你怎麼換。現鈔有匯率價差加註冊費、提領費;USDT 卡省掉這兩層,但儲值與轉換費率仍要算進去。
這張卡在韓國好刷嗎?安不安全?
大通路多半沒問題,小店與市場就難說,記得備兩張卡加現金。合規面 UUPAY 持美國 MSB 牌照,並通過 PCI DSS Level 1 認證。
第一次用,建議怎麼開始?
先開虛擬卡小額試刷,對照扣款與當下匯率,確認費率結構沒問題再放大金額。
另見

© Copyright 2025 UUPAY-ZH-TW - All Rights Reserved.