Cómo proteger tus activos con una tarjeta virtual
Una tarjeta virtual protege tus activos porque nunca expone tu número real y te da controles personalizados. Aquí verás cómo proteger tus activos frente al fraude, el robo de datos y los accesos no autorizados. Te explicamos los mecanismos de seguridad, la configuración recomendada y las diferencias con la tarjeta física.
Puntos Clave
Una tarjeta virtual oculta tu número real y reduce el riesgo de fraude en compras online.
Puedes crear tarjetas virtuales con límites de gasto y bloquearlas al instante si algo sale mal.
Usa contraseñas seguras, activa la verificación en dos pasos y revisa tus movimientos para proteger tus activos.
About the Author
Will is a senior Web3 payments specialist and SEO Content Lead at UUPAY. He has extensive experience in the global decentralized finance (DeFi) and payments ecosystem, with a focus on developing seamless crypto-to-fiat retail payment solutions. Will regularly analyzes digital wallet integrations, international compliance frameworks, and virtual card payment optimization, with the goal of providing users worldwide with secure, simple, and borderless payment guidance.
Qué es una tarjeta virtual
Versión digital sin datos físicos
Una tarjeta virtual es la versión digital de una tarjeta de crédito o débito. Funciona para pagos online y no necesitas compartir los datos de tu tarjeta física. El banco o la plataforma genera un número distinto, con su propia fecha de caducidad y su propio código de seguridad. Tú usas esos datos en la compra y tu tarjeta real queda fuera de la operación.
Este formato encaja bien en situaciones concretas. Imagina que quieres probar un servicio de suscripciones o comprar en una tienda nueva que no conoces. En lugar de escribir el número de tu tarjeta principal, creas una tarjeta virtual solo para ese pago. Si el comercio sufre una filtración de datos, los delincuentes obtienen un número limitado y no el de tu cuenta principal.
Diferencia con la tarjeta física
La tarjeta física existe en plástico y la llevas en la cartera. La usas en cajeros, en tiendas físicas y en terminales de punto de venta. La tarjeta virtual vive solo en formato digital, dentro de una app o una plataforma. No tiene plástico y no puedes insertarla en un cajero.
Esta diferencia cambia el nivel de exposición. Con la tarjeta física, el número viaja contigo y puede perderse o ser copiado en un lector manipulado. Con la tarjeta virtual, el número existe en un entorno controlado y puedes renovarlo cuando quieras. Además, puedes crear varias tarjetas virtuales para distintos usos y separar tus gastos por categoría. Esa separación te ayuda a detectar cargos extraños con más facilidad y a limitar el daño si un comercio concreto se ve comprometido.
Por qué protege tus activos
Número real oculto
Tu tarjeta física guarda un número que te identifica. Ese número aparece en cada compra y en cada comercio donde lo escribes. Una tarjeta virtual rompe ese vínculo. El comercio recibe un número distinto y tu tarjeta principal nunca entra en la operación.
Esta separación reduce el riesgo de robo de datos. Si un comercio sufre una filtración, los delincuentes obtienen un número virtual. Ese número tiene límites y puedes anularlo cuando quieras. Tu cuenta principal sigue intacta y tus fondos no quedan expuestos.
La tranquilidad también cuenta. Compras en una tienda nueva sin pensar en el riesgo. Pruebas un servicio sin miedo a cargos futuros. Sabes que el número compartido no abre la puerta a tu dinero real.
Menos exposición en compras online
Cada pago online es una oportunidad para que alguien copie tus datos. Una tarjeta virtual limita esa exposición. Puedes crear un número para una sola compra y dejar de usarlo después. El comercio no guarda tus datos reales.
Esta práctica encaja bien con las suscripciones. Asignas una tarjeta virtual a cada servicio y controlas el gasto por separado. Si un servicio cobra de más, bloqueas esa tarjeta sin afectar a las demás. Así aprendes cómo proteger tus activos con pasos concretos y sin complicaciones.
La exposición baja también cuando compras en redes públicas. Evitas escribir tu número físico en dispositivos que no controlas. Usas la tarjeta virtual y reduces el rastro de tus datos.
Mecanismos de seguridad clave
Números desechables y límites de gasto
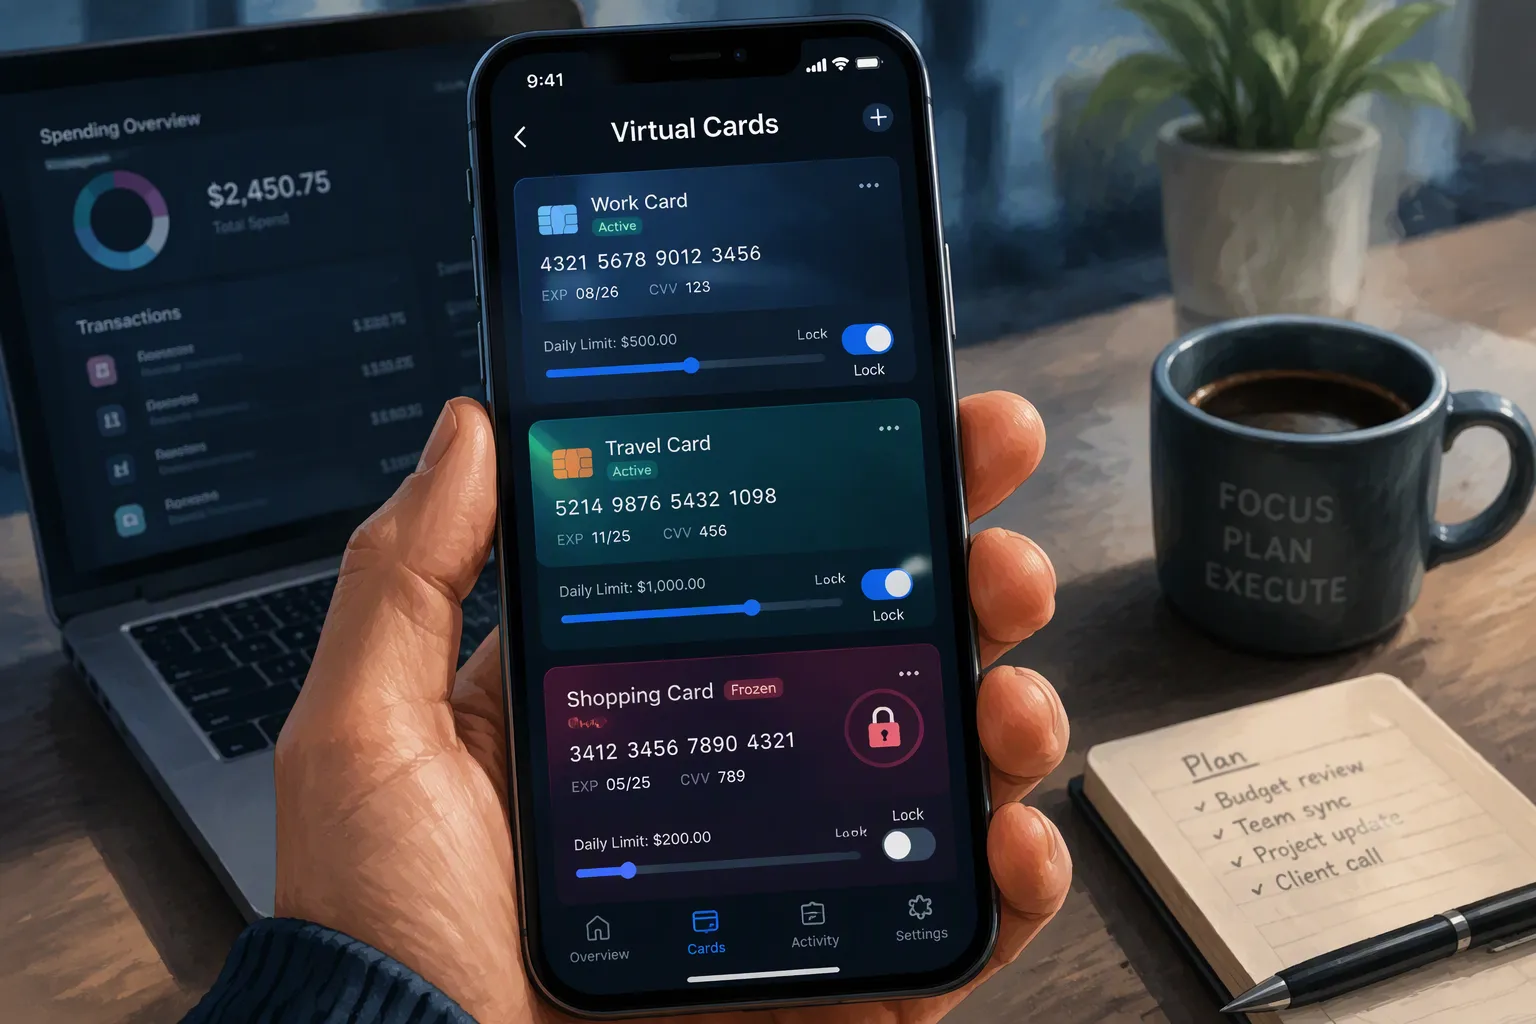
Una tarjeta virtual genera credenciales de pago que no existen en plástico. Cada número incluye su propia caducidad y su código de seguridad, y puedes crear uno nuevo para cada compra o suscripción.
Un número de tarjeta virtual es una credencial de pago que no existe como plástico físico: se compone de una secuencia de dígitos, una fecha de caducidad y un código de seguridad generados en línea.
UUPAY aplica este modelo con controles que puedes ajustar desde la app. Así funciona en la práctica:
Creas una tarjeta virtual exclusiva para cada proyecto o servicio.
Asignas la tarjeta 1 a tus suscripciones de software mensuales.
Destinas la tarjeta 2 a la compra de fotos de archivo.
Reservas la tarjeta 3 para anuncios en línea.
Defines un límite diario o mensual para cada tarjeta.
Pausas o cierras una tarjeta sin afectar al resto de tu cuenta.
Los límites personalizados marcan la diferencia. Puedes fijar un presupuesto por tarjeta, una validez de un día o una semana, y restringir el uso a comercios concretos o a ciertos códigos de comerciante. Una tarjeta emitida para una cena con un cliente no sirve para comprar ropa en un centro comercial. Esa restricción frena el desvío de fondos antes de que ocurra.
Bloqueo instantáneo y notificaciones
El candado virtual funciona como un interruptor. Activas la tarjeta cuando vas a pagar y la desactivas al terminar. Si sospechas un uso indebido, la bloqueas o la eliminas al instante desde la aplicación, sin llamadas ni trámites.
Las notificaciones en tiempo real completan el control. Actívalas en la app y recibirás un aviso con cada cargo. Revisa tus extractos con periodicidad para detectar movimientos que no reconoces. Ante cualquier duda, detente: frenar treinta segundos puede evitar pérdidas importantes.
UUPAY respalda estos mecanismos con licencias MSB en Estados Unidos, Suiza y Canadá, registro en Hong Kong, solicitud en Brasil, certificación PCI DSS Nivel 1 y soporte 24/7. Esa combinación te permite reaccionar rápido y operar con reglas claras.
Cómo proteger tus activos en el uso diario
Configuración y buenas prácticas
La seguridad de una tarjeta virtual empieza por una configuración cuidadosa. Aplica estos pasos desde el primer día:
Crea contraseñas seguras y distintas para cada servicio. No reutilices la misma clave en la app del banco y en una tienda online.
Activa la autenticación de dos factores (2FA) siempre que la plataforma la ofrezca. Un código adicional frena muchos accesos no autorizados.
Evita operar desde redes Wi-Fi públicas. Si necesitas pagar fuera de casa, usa tus datos móviles.
Trata el código de seguridad de la tarjeta como un secreto. No lo compartas por mensaje, correo ni llamada.
Estos hábitos sencillos reducen el margen de error. Así aprendes cómo proteger tus activos sin depender solo de la tecnología del emisor.
Actuación ante fraudes
Un cargo extraño exige una respuesta rápida. Bloquea o anula la tarjeta afectada desde la app o contacta con tu banco. Cambia la contraseña de la banca online y revisa los extractos de los últimos días. Esa secuencia corta el daño antes de que crezca.
Desconfía de mensajes que piden tus datos de tarjeta, códigos o contraseñas: ninguna entidad legítima los solicita por correo, SMS o llamada.
El phishing imita a tu banco con urgencias falsas. Verifica siempre el remitente y entra en la app por tu cuenta, nunca por un enlace recibido. Infórmate sobre la protección de tu cuenta virtual y consulta las condiciones del emisor. Saber cómo proteger tus activos ante un incidente te da ventaja cuando el problema aparece.
UUPAY refuerza esta rutina con soporte 24/7 y certificación PCI DSS Nivel 1, dos apoyos útiles si detectas un movimiento sospechoso. La prevención diaria y una reacción inmediata forman la mejor defensa para tus fondos.
¿Más segura para proteger tus activos?
Ventajas frente a la tarjeta tradicional
La comparación ayuda a decidir con criterio. Estas son las diferencias de seguridad más relevantes:
Criterio de seguridad | Tarjeta virtual | Tarjeta física |
|---|---|---|
Seguridad en compras online | Muy alta | Buena, pero menos flexible |
Gestión y control | Digital, configurable al instante | Limitada a opciones del banco |
Reposición tras incidente | Instantánea | Requiere trámite y espera física |
La tarjeta virtual gana terreno en las compras por internet. No tiene datos impresos ni exposición física, así que el riesgo de clonación o robo baja. Puedes crear y eliminar tarjetas en segundos desde la app cuando sospechas un fraude. También fijas límites de uso, saldo o validez temporal para evitar cargos no deseados, y la integras con wallets digitales como Apple Pay o Google Pay.
Las tarjetas virtuales permiten crear tarjetas para compras concretas y eliminarlas después, lo que reduce el riesgo de fraude.
Las tarjetas desechables refuerzan esa protección. Un número de un solo uso impide que alguien lo reutilice. La gestión remota con códigos únicos por SMS y protocolos de cifrado completa el cuadro.
Límites y uso combinado
Ninguna herramienta cubre todo. La tarjeta virtual no sirve en un cajero ni en un comercio que exige plástico. Tampoco elimina el riesgo de phishing si tú entregas tus datos. Conviene usarla como capa principal en el entorno digital y reservar la física para retiradas de efectivo y pagos presenciales.
La combinación funciona bien. Asignas tarjetas virtuales a suscripciones y tiendas nuevas, y mantienes la física para el día a día. Si un comercio sufre una filtración, solo queda expuesto el número virtual. Esa separación acota el daño y te da tiempo para reaccionar.
Resumes tres beneficios: número real oculto, controles personalizados y respuesta rápida ante incidentes. Sí, una tarjeta virtual protege tus activos cuando la configuras con contraseñas seguras, 2FA y revisión de extractos. Así aprendes cómo proteger tus activos en el día a día. Aplica estos pasos y conoce las tarjetas virtuales de UUPAY.
FAQ
¿Puedo usar una tarjeta virtual en cualquier comercio?
No. Funciona en pagos online y en comercios que aceptan el número sin exigir el plástico. Para cajeros o tiendas físicas que piden la tarjeta presente, necesitas la tarjeta física.
¿Qué hago si un comercio rechaza mi tarjeta virtual?
Revisa primero el límite de gasto y el estado del candado virtual en la app. Si la tarjeta está activa y con saldo, prueba con otra tarjeta virtual o consulta con el soporte 24/7 de UUPAY.
¿Cuánto cuesta empezar a usar una tarjeta virtual?
En UUPAY, los nuevos usuarios abren su tarjeta virtual por 1U y reciben 1U de vuelta. Además, la recarga no tiene comisión. UUPAY también ofrece tarjeta física, eSIM y servicio depaquetes de vuelo y hotel.
Ver también
Cómo Pagar Con Tarjeta Cripto En Tiendas Físicas Del Mundo
Beneficios Reales De Las Tarjetas Virtuales Para Tus USDT
Tarjeta Cripto Diseñada Para Transacciones Web3 Seguras Y Confiables
Guía 2026 Del Coste Total De Una Tarjeta Cripto Virtual
Proveedores De Tarjeta Virtual Cripto Con KYC Rápido En Minutos
