Tarjeta de débito USDT para pagos con el móvil
Una tarjeta de débito USDT conecta tu saldo de stablecoins con los pagos del día a día. Resulta práctica para pagar con el móvil sin vender cripto por tu cuenta. En el punto de venta, el USDT se convierte a fiat y Visa o Mastercard liquida la operación. Existen varias opciones, como Binance, Crypto.com, Bybit, Wirex, Coinbase, Nexo y UUPAY. Conviene compararlas por comisiones, cashback, KYC y disponibilidad en tu país.
Puntos Clave
Una tarjeta de débito USDT convierte tus stablecoins a moneda local al pagar. Así puedes usar tu saldo cripto en tiendas físicas y online sin vender tus tokens.
Compara las tarjetas por comisiones, cashback y disponibilidad en tu país. Cada emisor ofrece condiciones distintas y la mejor opción depende de tu perfil.
Solicita tu tarjeta virtual tras completar la verificación de identidad. Luego vincula la tarjeta a Apple Pay o Google Pay y paga con el móvil al instante.
Qué es la tarjeta de débito USDT
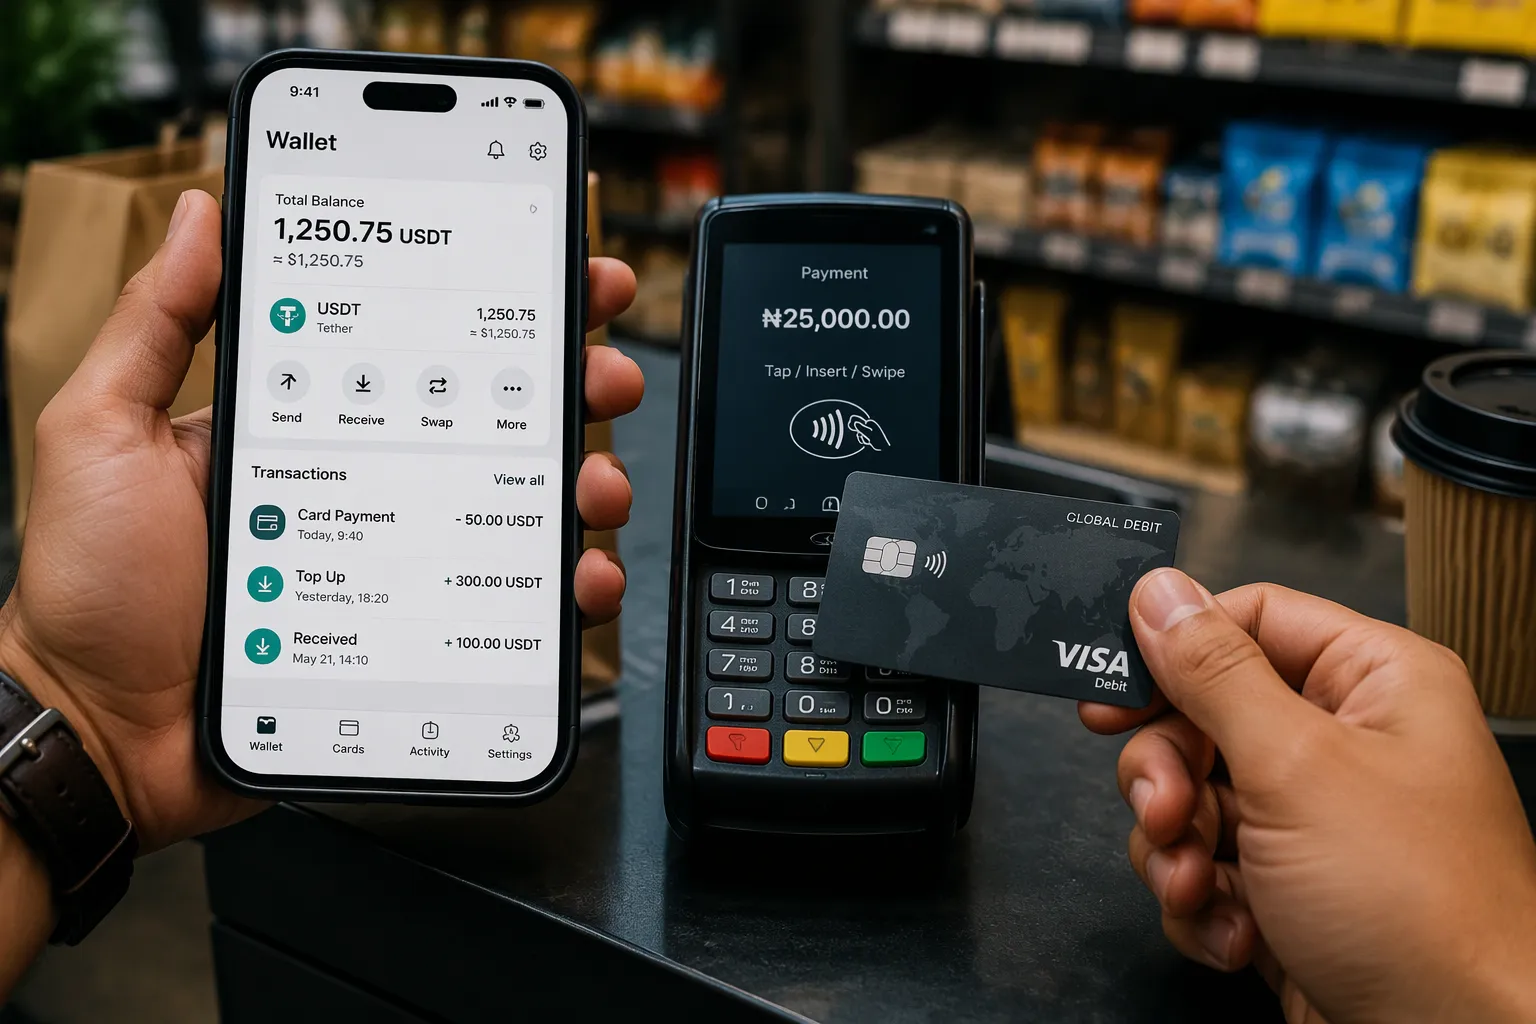
Una tarjeta de débito USDT funciona como un puente entre tus criptomonedas y el sistema de pagos tradicional. Tú mantienes tu saldo en una billetera digital y la tarjeta se encarga de traducir ese saldo en compras corrientes. El comercio recibe dinero fiat y tú gastas stablecoins. Este mecanismo elimina la necesidad de vender tus tokens en un exchange antes de cada compra.
Funcionamiento prepago
La tarjeta opera bajo un modelo prepago. Tú cargas fondos desde tu billetera o exchange y gastas solo lo que tienes disponible. No existe una línea de crédito ni una deuda acumulada. Este diseño encaja bien con la naturaleza del USDT, una stablecoin vinculada al dólar estadounidense.
Algunos proveedores permiten conectar cualquier billetera externa. Otros exigen que deposites los fondos en su propia plataforma. En el primer caso, conservas la custodia de tus activos hasta el momento del pago. En el segundo, delegas esa custodia en el emisor de la tarjeta.
La flexibilidad también alcanza a la elección de la criptomoneda. Varias tarjetas te dejan definir un orden de prioridad: primero USDT, luego USDC y después Bitcoin, por ejemplo. Así controlas qué activo se consume en cada operación. Esta función resulta útil si prefieres reservar tus stablecoins y gastar otra divisa digital.
Conversión automática a fiat
La conversión ocurre en el punto de venta y sin intervención tuya. Cuando acercas la tarjeta al terminal o pagas en una tienda online, el sistema calcula el importe en tu moneda local. Después descuenta el equivalente en USDT de tu saldo. Visa o Mastercard liquidan la operación con el comercio en fiat.
Este proceso tiene una ventaja clara: no necesitas ejecutar una orden de venta ni esperar confirmaciones de red antes de comprar. Pagas igual que con cualquier tarjeta bancaria. La conversión automática también simplifica la contabilidad personal, porque cada compra queda registrada con su importe fiat y su equivalente cripto.
Conviene revisar el tipo de cambio aplicado y las comisiones asociadas. Cada emisor fija sus condiciones, y algunas tarjetas aplican un margen sobre el cambio de mercado. UUPAY, por ejemplo, se presenta como una opción que integra esta conversión dentro de su app móvil. Comparar ese margen entre proveedores marca la diferencia en el uso diario.
En conjunto, la tarjeta de débito USDT convierte una stablecoin en un medio de pago cotidiano. Tú conservas el control del saldo y gastas con la misma comodidad que ofrece una tarjeta tradicional.
Pagos móviles con USDT
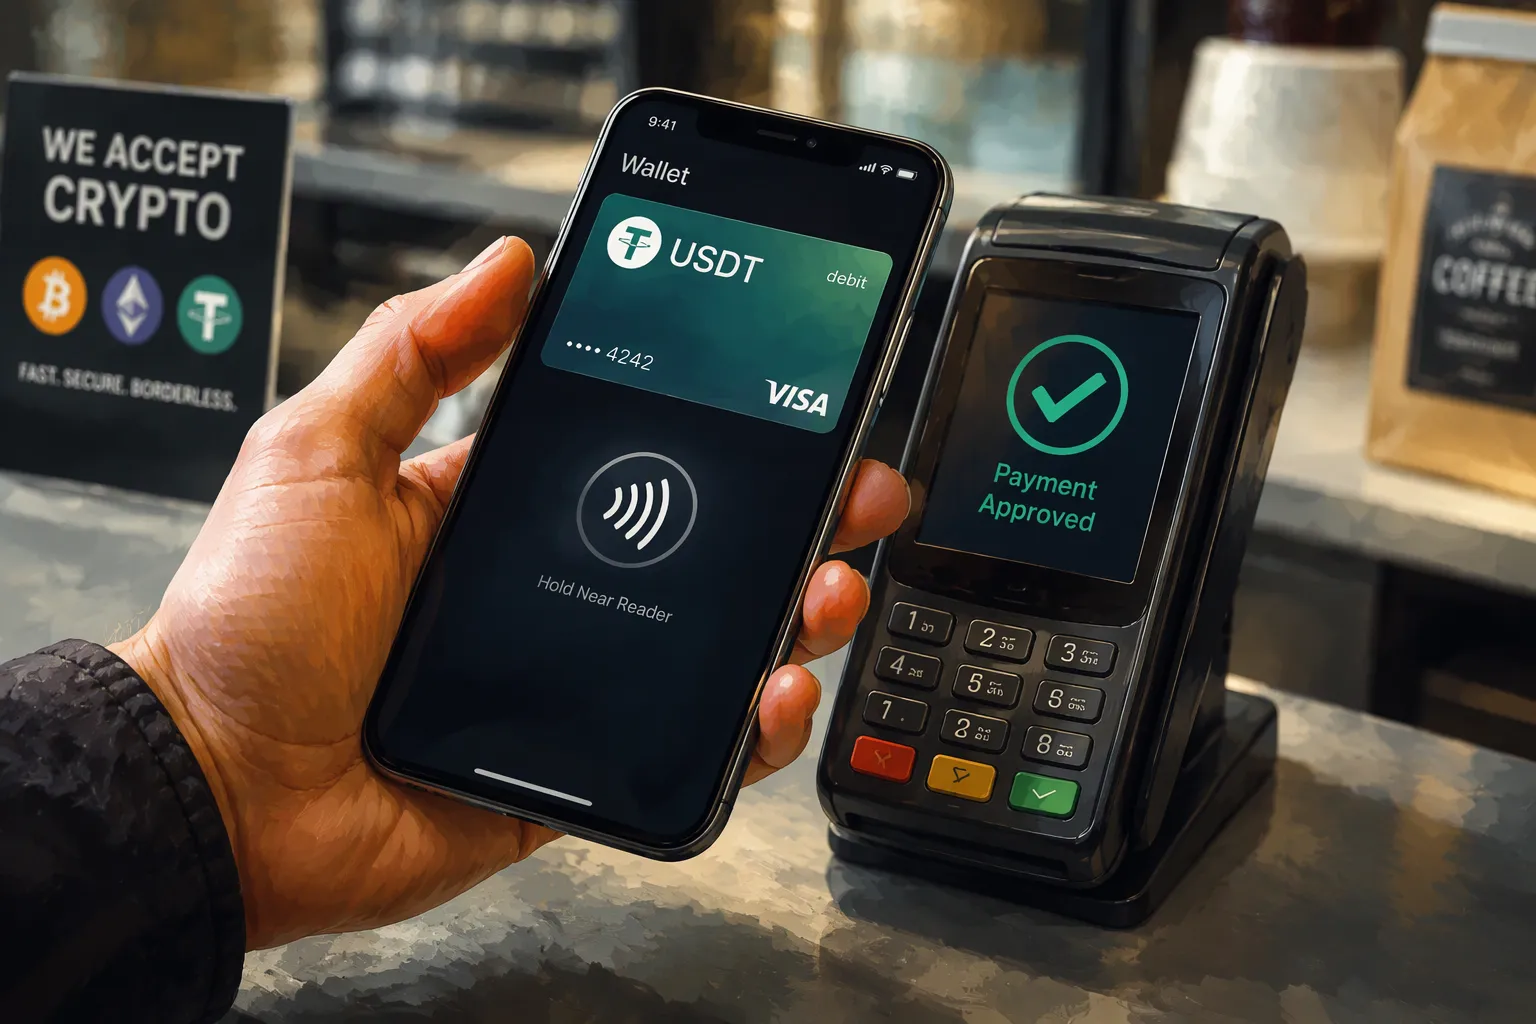
Llevar tu saldo de stablecoins al móvil cambia la experiencia de pago. Ya no dependes de la tarjeta física ni de efectivo. Vinculas el plástico o la tarjeta virtual a una cartera móvil y pagas con el teléfono en cualquier terminal compatible.
Apple Pay y Google Pay
La mayoría de las tarjetas de débito USDT del mercado son compatibles con Apple Pay y Google Pay. Tú añades la tarjeta a la cartera del teléfono y la usas como cualquier otra. El terminal del comercio lee el pago sin contacto y la conversión de USDT a fiat ocurre en segundo plano. El proceso resulta idéntico al de una tarjeta bancaria tradicional.
Esta compatibilidad aporta ventajas prácticas. No necesitas introducir el PIN en cada compra pequeña. Tampoco muestras el número de tarjeta al dependiente. La autenticación biométrica del teléfono añade una capa de seguridad. UUPAY integra esta función dentro de su app, y otras opciones como Binance o Crypto.com ofrecen un comportamiento similar.
Conviene comprobar la disponibilidad por país. Apple Pay y Google Pay no operan igual en todas las regiones. Verifica la lista de países compatibles antes de solicitar la tarjeta.
Tarjeta virtual y pagos online
Tras superar el KYC, muchos emisores te entregan una tarjeta virtual al instante. Este número funciona para compras en tiendas online, suscripciones mensuales y servicios digitales. También puedes vincularlo a carteras móviles como Apple Wallet o Google Wallet. La tarjeta virtual comparte el mismo saldo de USDT que la tarjeta física.
Este formato resulta útil para gestionar suscripciones. Puedes congelar la tarjeta desde la app si detectas un cobro extraño. Algunos proveedores permiten crear tarjetas virtuales desechables para compras puntuales. Así limitas la exposición de tus datos en comercios poco conocidos.
El flujo inverso también existe. Puedes comprar USDT con una tarjeta de crédito o débito vinculada a Apple Pay o Google Pay. Esta vía te permite recargar tu saldo cripto desde el móvil. Después gastas ese saldo con la misma tarjeta USDT. El ciclo completo queda dentro del teléfono.
Revisa las comisiones de cada operación. La compra de USDT con tarjeta bancaria suele llevar un recargo. La conversión en el punto de venta también puede incluir un margen. Compara ambos costes antes de elegir el método de recarga.
Comparativa de tarjetas USDT
Cada emisor fija sus propias condiciones. Antes de solicitar una tarjeta de débito USDT, revisa cuatro apartados: coste de emisión y membresía, comisión de cambio, cashback y nivel de KYC exigido.
Binance, Crypto.com, Bybit y Wirex
Binance, Crypto.com, Bybit y Wirex compiten en ecosistema y volumen. Binance apoya su tarjeta en su exchange y suele pedir verificación avanzada. Crypto.com combina niveles de cashback con una membresía que condiciona las ventajas. Bybit prioriza la integración con su plataforma de trading. Wirex ofrece un enfoque más cercano a la banca digital. Las cuatro aplican un margen en la conversión y exigen KYC completo antes de emitir el plástico.
Coinbase, Nexo y UUPAY
Coinbase y Nexo destacan por su base de usuarios y sus programas de recompensas. UUPAY encaja bien si buscas una app todo en uno. Emite la tarjeta virtual por 1U y devuelve ese 1U a los nuevos usuarios. No cobra comisiones de recarga y su tarjeta física llega con hasta un 50% de reembolso. Añade reserva de hotel y vuelos, eSIM y chat dentro de la misma aplicación. Opera con licencias MSB de EE. UU., suizas y canadienses, solicitud en Brasil y registro en Hong Kong. Cuenta con certificación PCI DSS Level 1, soporte 24/7 y un programa de referidos con comisiones de hasta el 50%.
Varias tarjetas no cobran emisión ni membresía y te permiten elegir la cripto prioritaria. Ese detalle reduce el coste mensual y te deja decidir qué activo se gasta primero.
Cashback en USDT
El cashback se ha convertido en uno de los grandes atractivos de estas tarjetas. Algunos proveedores devuelven hasta un 10% en USDT, y varias tarjetas virtuales se mueven en una franja del 4% al 10% en compras seleccionadas. Ese reembolso llega en stablecoins, no en puntos ni en vales. Acumulas saldo que puedes gastar de inmediato con la misma tarjeta.
Cómo se calcula
El cálculo parte del importe de la compra. El emisor aplica un porcentaje sobre ese importe y abona el resultado en USDT a tu saldo. Si gastas 50 unidades monetarias con un reembolso del 4%, recibes 2 en USDT. La tasa de conversión del momento determina cuántos tokens exactos entran en tu cuenta.
No todas las compras generan reembolso. Muchos programas excluyen retiradas de efectivo, transferencias entre wallets, apuestas y determinados servicios financieros. Revisa la lista de categorías excluidas antes de contar con ese ingreso. Las compras en comercios físicos y online suelen sí computar.
Niveles y límites
Los emisores organizan el cashback por niveles. El porcentaje sube cuando cumples condiciones: mantener un saldo mínimo, contratar una membresía de pago o alcanzar un volumen mensual de gasto. Cada nivel fija además un tope de reembolso. Superado ese límite, las compras del mes dejan de generar devolución.
UUPAY encaja aquí con un enfoque sencillo: su tarjeta física llega con hasta un 50% de reembolso en la oferta de bienvenida, y la app concentra la gestión del saldo y del cashback. Compara el porcentaje base, el tope mensual y el coste de la membresía. Un nivel alto con cuota cara puede rendir menos que un porcentaje moderado sin cuota.
Obtener tu tarjeta de débito USDT
Solicitar una tarjeta de débito USDT lleva menos tiempo del que imaginas. El proceso combina un registro en la app, una verificación de identidad y una vinculación final al teléfono. Cada emisor ajusta los detalles, pero la estructura general se repite en casi todos los proveedores.
Solicitud y vinculación móvil
Empiezas descargando la aplicación del emisor y creando una cuenta con tu correo. Después completas tus datos personales y aceptas las condiciones del servicio. La app te guía por un formulario breve y te pide una foto de tu documento de identidad. Este primer paso suele resolverse en pocos minutos.
La vinculación móvil llega después de la aprobación. Añades la tarjeta virtual a Apple Wallet o Google Wallet desde la propia app. El sistema confirma la operación y la tarjeta queda lista para pagar con el teléfono. Algunos proveedores te permiten activar la tarjeta física desde la misma pantalla. UUPAY emite la tarjeta virtual por 1U y devuelve ese 1U a los nuevos usuarios, un detalle que reduce el coste inicial.
Requisitos KYC
La verificación de identidad se organiza por niveles. El nivel 1 suele pedir tu nombre, tu correo y tu país de residencia. El nivel 2 añade la comprobación documental: foto del DNI o pasaporte y, en ocasiones, una prueba de vida con selfi. El nivel 3 incorpora comprobantes de domicilio o de origen de fondos para límites más altos.
La tarjeta virtual suele estar disponible tras el nivel 2. Con ese nivel ya puedes pagar online y vincular el plástico a tu cartera móvil. Los límites de gasto crecen cuando avanzas de nivel. Prepara documentos legibles y con buena luz para evitar rechazos. La revisión puede tardar desde unos minutos hasta varios días, según el volumen de solicitudes del emisor.
Disponibilidad y fiscalidad
La disponibilidad de estas tarjetas cambia según el país. Antes de solicitar una, confirma que el emisor opera en tu región.
Países compatibles
Cada proveedor publica su lista de países admitidos. Esa lista varía por licencias, acuerdos con Visa o Mastercard y normativa local. Una tarjeta disponible en Europa puede no estarlo en Latinoamérica, y al contrario.
UUPAY opera con licencias MSB de EE. UU., suizas y canadienses, solicitud en Brasil y registro en Hong Kong. Esa cobertura te orienta sobre su alcance geográfico. Revisa siempre la disponibilidad de Apple Pay y Google Pay en tu país, porque no coinciden con la lista de la tarjeta.
Comprueba también los límites de gasto por región. Algunos emisores aplican topes distintos fuera de su mercado principal. Verifica la moneda de liquidación antes de solicitar el plástico.
Impuestos sobre USDT
Gastar USDT puede tener consecuencias fiscales. Muchas jurisdicciones tratan la stablecoin como un activo sujeto a tributación. Cada compra equivale, en la práctica, a una disposición de ese activo.
El cashback también puede generar obligaciones. Recibes USDT como reembolso y ese ingreso podría computar como rendimiento. La conversión automática a fiat añade otro punto a revisar.
Las reglas cambian mucho de un país a otro. No existe un criterio único sobre el tratamiento de las stablecoins. Guarda el registro de cada operación: importe, fecha y tipo de cambio aplicado.
Consulta a un asesor fiscal en tu jurisdicción antes de operar con volumen. Esa revisión evita sorpresas en la declaración anual.
Seguridad y balance final
3D Secure y antifraude
La seguridad de una tarjeta USDT depende de varias capas que trabajan juntas. La primera es 3D Secure, el protocolo que te pide una confirmación adicional en compras online. El comercio redirige la operación a tu banco emisor y tú validas el pago con un código o con la biometría del teléfono. Este paso frena el uso de datos robados en tiendas digitales.
La segunda capa llega desde la app. Casi todos los emisores permiten congelar la tarjeta al instante si detectas un movimiento extraño. Desactivas el plástico con un toque y lo reactivas cuando recuperas el control. Algunos proveedores añaden seguro contra fraudes y alertas en tiempo real por cada compra. UUPAY suma certificación PCI DSS Level 1 y soporte 24/7, dos elementos que refuerzan esa protección.
Ventajas y desventajas
El balance general resulta favorable para quien paga a diario con el móvil. Estas tarjetas evitan comisiones de cambio en muchos casos, liquidan al instante y devuelven cashback en USDT. También arrastran límites que conviene conocer.
Ventajas: pagos inmediatos en tiendas físicas y online, reembolsos en stablecoins y control del saldo desde el teléfono.
Desventajas: KYC obligatorio, disponibilidad geográfica variable y volatilidad si gastas otras cripto distintas del USDT.
Cada perfil encuentra su opción. Si priorizas cashback, mira los niveles de Crypto.com o la propuesta de UUPAY. Si buscas bajas comisiones, compara Wirex y Bybit. Si valoras un KYC ágil, revisa Coinbase y Nexo. Si quieres integración con tu exchange habitual, Binance encaja bien. Ninguna opción sirve para todos, y la mejor decisión nace de comparar comisiones, disponibilidad y seguridad en tu país.
Las tarjetas de débito USDT ya permiten pagar con el móvil en tiendas y online. Elige según tu perfil: cashback, comisiones bajas, KYC ágil o integración con tu exchange. UUPAY merece valorarse por su tarjeta virtual económica, reembolso del 50% y licencias. Compara comisiones, disponibilidad y seguridad en tu país antes de decidir.
FAQ
¿Cuánto cuesta solicitar una tarjeta de débito USDT?
Depende del emisor. Varias opciones no cobran emisión ni membresía. UUPAY emite la tarjeta virtual por 1U y devuelve ese importe a los nuevos usuarios. Revisa siempre la comisión de cambio.
¿Puedo pagar con el móvil desde el primer día?
Sí, si el emisor entrega la tarjeta virtual tras el KYC. La vinculas a Apple Pay o Google Pay y pagas al instante. La tarjeta física llega después por correo.
¿Qué nivel de KYC necesito para activar la tarjeta?
La tarjeta virtual suele activarse con el nivel 2. Ese nivel exige documento de identidad y, a veces, prueba de vida. Los límites de gasto crecen con niveles superiores.
Ver también
Tarjeta USDT Ideal Para Nómadas Digitales Que Viven En España
Cómo Vincular Tu Tarjeta USDT A Apple Pay En España Fácilmente
Tarjeta Cripto Práctica Para Comprar En Comercios Físicos Sin Problemas
Mejores Tarjetas Virtuales Cripto Para Retirar USDT Fácilmente En 2026
Principales Ventajas De Usar Tarjetas Virtuales Para Gestionar USDT
